Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.


LAZARD FRÈRES GESTION - Saison des résultats : L’Europe confirme sa bonne dynamique
12/11/2026
Graphique de la semaine
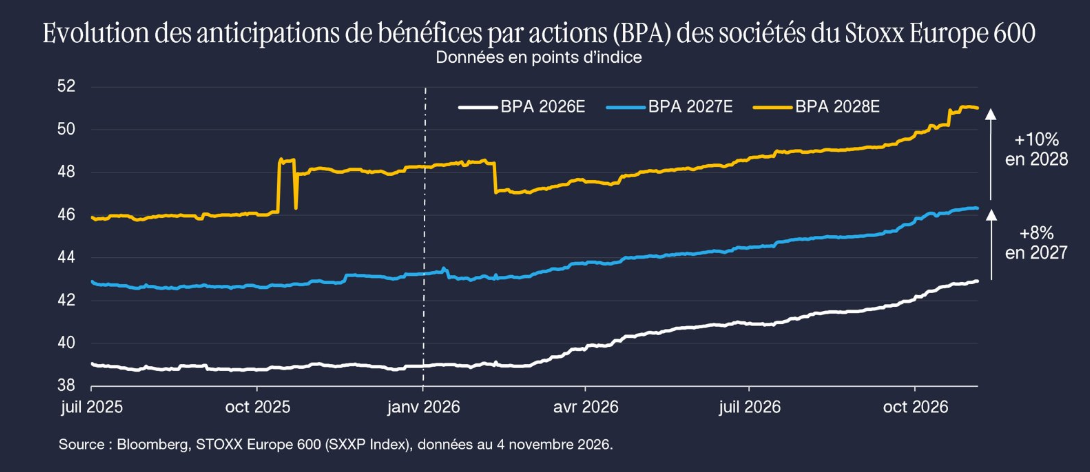
La saison des résultats du troisième trimestre 2026 confirme l’excellente dynamique bénéficiaire des entreprises européennes. Le consensus Bloomberg indique ainsi que les profits agrégés des sociétés du Stoxx Europe 600 devraient progresser de 20% sur l’ensemble de l’année 2026 par rapport à l’année 2025.
Surtout, cette dynamique devrait se poursuivre : les annonces effectuées à l’occasion des résultats trimestriels se sont accompagnées d’un relèvement des prévisions pour les deux années à venir. Le marché anticipe ainsi une progression des bénéfices des sociétés du Stoxx Europe 600 de 8% en 2027 et de 10% en 2028.
NOTRE ANALYSE
Le secteur de l’énergie constitue le premier moteur de la croissance des profits, notamment sous l’effet de la hausse des prix des hydrocarbures, mais la reprise ne s’y limite pas. Les banques continuent notamment de bénéficier de revenus d’intérêts élevés, de la reprise des volumes de prêts et d’un coût du risque toujours contenu. Plusieurs sous-segments du secteur industriel sont également au cœur de la bonne dynamique actuelle des sociétés européennes.
Ces données confirment le redressement des entreprises européennes après plusieurs années de croissance atone. La révision à la hausse des BPA, malgré la remontée des taux, les pressions inflationnistes et les incertitudes politiques persistantes, témoigne de la capacité des entreprises européennes à préserver leurs marges et à s’adapter à un environnement complexe.
Partager
Equipe commerciale
Évènements