Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.


FIDELITY INTERNATIONAL : L’Humeur des Marchés
5/10/2026
Case départ
Édito
Les marchés sont une fabuleuse machine à remonter le temps. Et même parfois à plusieurs époques en même temps. La semaine dernière, avec la dette française, les investisseurs se sont payés un voyage spatio-temporel inédit entre le début du siècle et l'immédiat après-guerre. À 4,92 %, l'OAT à 10 ans est revenu à un sommet de 2002 - à l'époque où l'euro sonnant et trébuchant entrait en circulation. À 119 % du PIB (voir graphique), la dette publique française a atteint, fin juin, son plus haut niveau depuis 1946 - année de naissance de la IVème République ! Un vrai retour en arrière. Ou à la case départ, c'est selon… La visite du Pape n'y fera rien. Question endettement, il n'y aura pas de miracle. Et ce ne sont pas les 54 milliards d'euros d'économies prévues dans le projet de budget 2027, présenté par le gouvernement, qui vont changer la face du déficit. Au meilleur des cas, il s'agit simplement de stabiliser la dette. Alors, dans un contexte où l'État doit être mis au pain sec et à l'eau, les promesses de campagne vont être difficiles à tenir…
Le marché en a bien conscience et continue donc de mettre la pression sur la France. Dans le sillage des rendements, le spread franco-allemand s'est un peu plus dilaté la semaine passée pour dépasser les 150 pb soit, là encore, un retour à fin 2011, en pleine crise de la dette. La déréliction hexagonale n'a toutefois pas lieu d'être. D'une part parce que l'ensemble des économies occidentales sont aujourd'hui sous tension. À commencer par les États-Unis dont le 10 ans, à un plus haut de 5,35 % jeudi dernier, revient aussi flirter avec ses niveaux de 2002. D'autre part, parce qu'avec des rendements qui ont retrouvé de l'allure, les obligations d'État ouvrent à nouveau l'appétit des investisseurs. La France n'a ainsi pas eu trop de mal à lever 12 milliards d'euros sur le marché, la semaine passée. Alors, à un taux moyen de 4,93 % pour la tranche à 10 ans, ça pique un peu. Mais il faut voir le bon côté des choses. À ce rythme-là, les bons du Trésor français à long terme vont finir par être plus tentants qu'un indice technologique ou qu'une future action Anthropic. En tout cas, il y a tout lieu de guetter un point de bascule à venir entre les deux classes d'actifs.
Le graph. de la semaine :
Une croissance continue du ratio Dette sur PIB en France
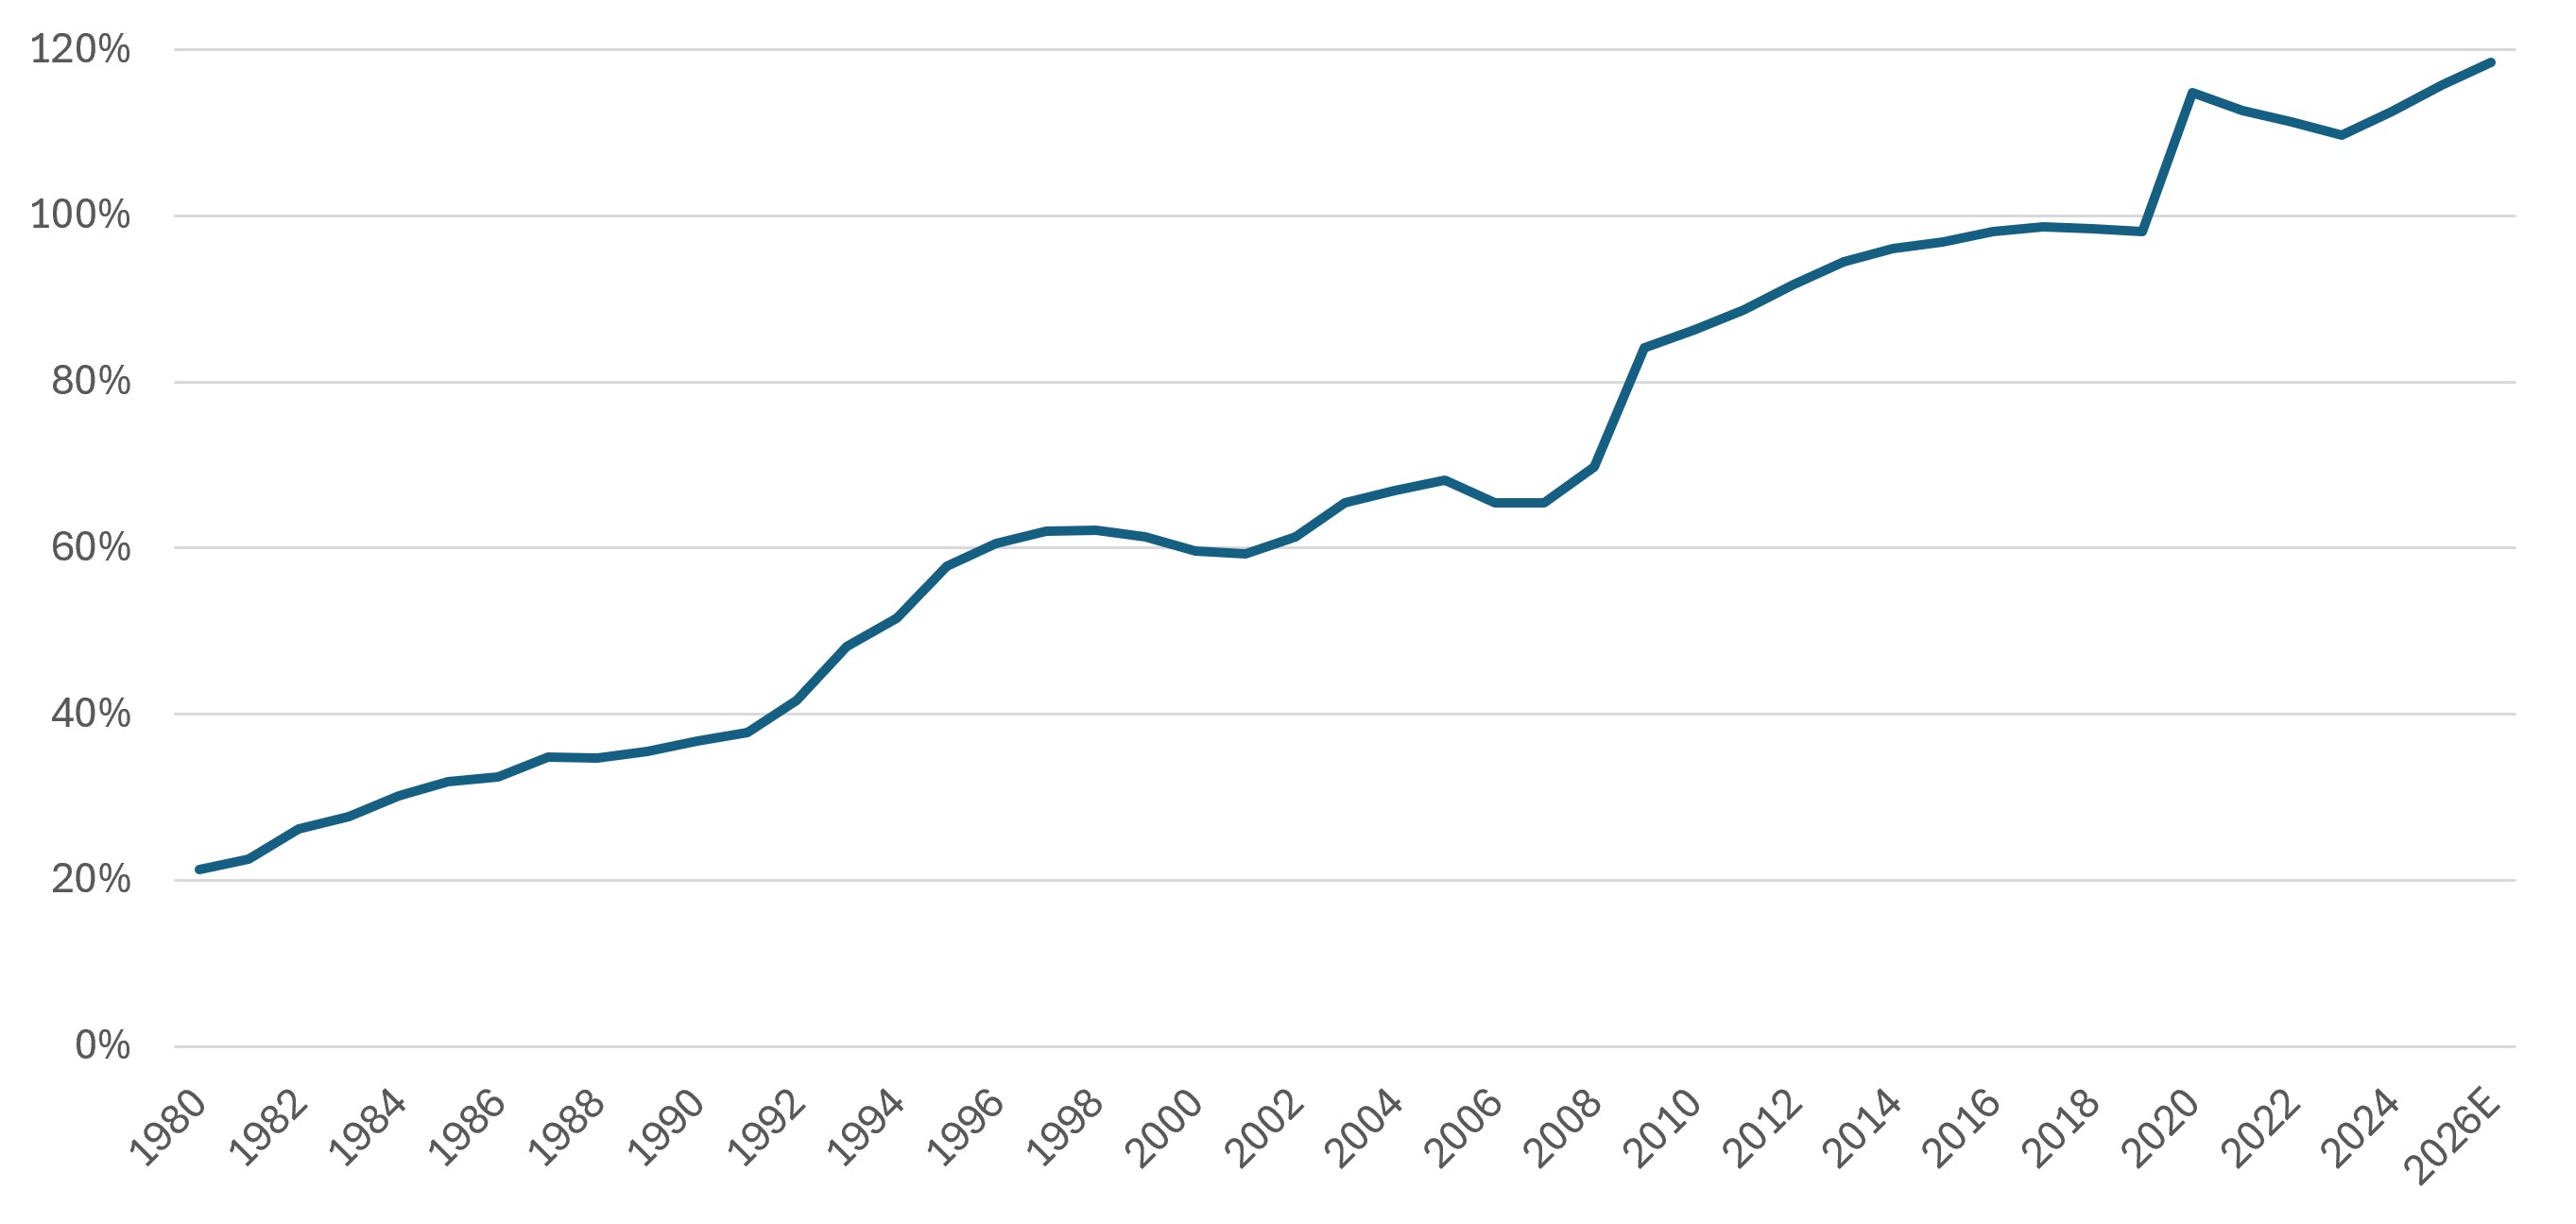
Source : FMI (estimation pour 2026)
Partager
Equipe commerciale
Évènements