Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.


FIDELITY INTERNATIONAL- Ligne de crête
14/9/2026
Si l’annonce était largement attendue, on ne peut s’empêcher d’être un poil tendu au terme de la semaine écoulée. Avec une question désormais entêtante pour l’avenir : à quelle sauce monétaire va-t-on être avalé dans les mois - les trimestres - qui viennent ? Jeudi dernier, la BCE a donc serré un peu plus la vis monétaire au cou de l'économie européenne. Pas vraiment de quoi s'arracher les cheveux. Clairement, des taux à 2,5 % ne devraient pas changer la donne. Ni la face de l'inflation. A fortiori, à l'heure où, une reprise concomitante des hostilités au Moyen-Orient conjuguée à la prise du détroit de Bab el-Mandeb par les Houthis, le pétrole se sent pousser des ailes à près de 110 dollars le baril. Dans ces conditions, la hausse de taux est un coup d'épée dans l'eau. Comme les suivants d’ailleurs, si l'on considère que la guerre et la poussée inflationniste qu'elle génère, pourraient durer le reste du mandat de Trump. Dès lors, les investisseurs sont effectivement en droit de se demander où en seront les taux dans deux ans.
Lagarde a beau s'en défendre en précisant que toutes les options restent ouvertes, elle n'en a pas cinquante. Le contexte géopolitique qui prévaut depuis six mois n'indique rien d'autre que la continuité d'une trajectoire inflationniste et des taux désormais partis à sa poursuite pour tenter de la contenir. Mais, souhaitant prévenir tout vent de panique sur la réalité d'un cycle haussier - pourtant déjà bel et bien lancé -, la présidente de la BCE se veut pragmatique. À chaque jour suffit sa peine… Et, qui sait, peut-être que d'ici décembre des colombes voleront dans l'azur persique ! Mais d'ici là, elle va devoir évoluer sur une ligne de crête particulièrement ténue. Car, chaque point de base en plus sera, d'un côté, un point de croissance en moins et, de l'autre, un surpoids de dette pour les États. Avec le risque d'un remake de 2010-2012. C'est, en tout cas, le scénario que se repassaient, la semaine passée, les investisseurs obligataires. Avec cette fois-ci, dans le rôle du mauvais élève, la France et un spread franco-allemand dilaté à 94 pb (voir graphique). Du jamais-vu depuis 14 ans ! Certes, rien de réjouissant. Du reste, la hausse des rendements peut-elle au moins être perçue comme un lot de consolation redonnant enfin un peu d'attrait pour les actifs obligataires.
Le graph. de la semaine :
Un spread entre le Bund 10 ans et l'OAT 10 ans au plus haut depuis la crise de la zone euro
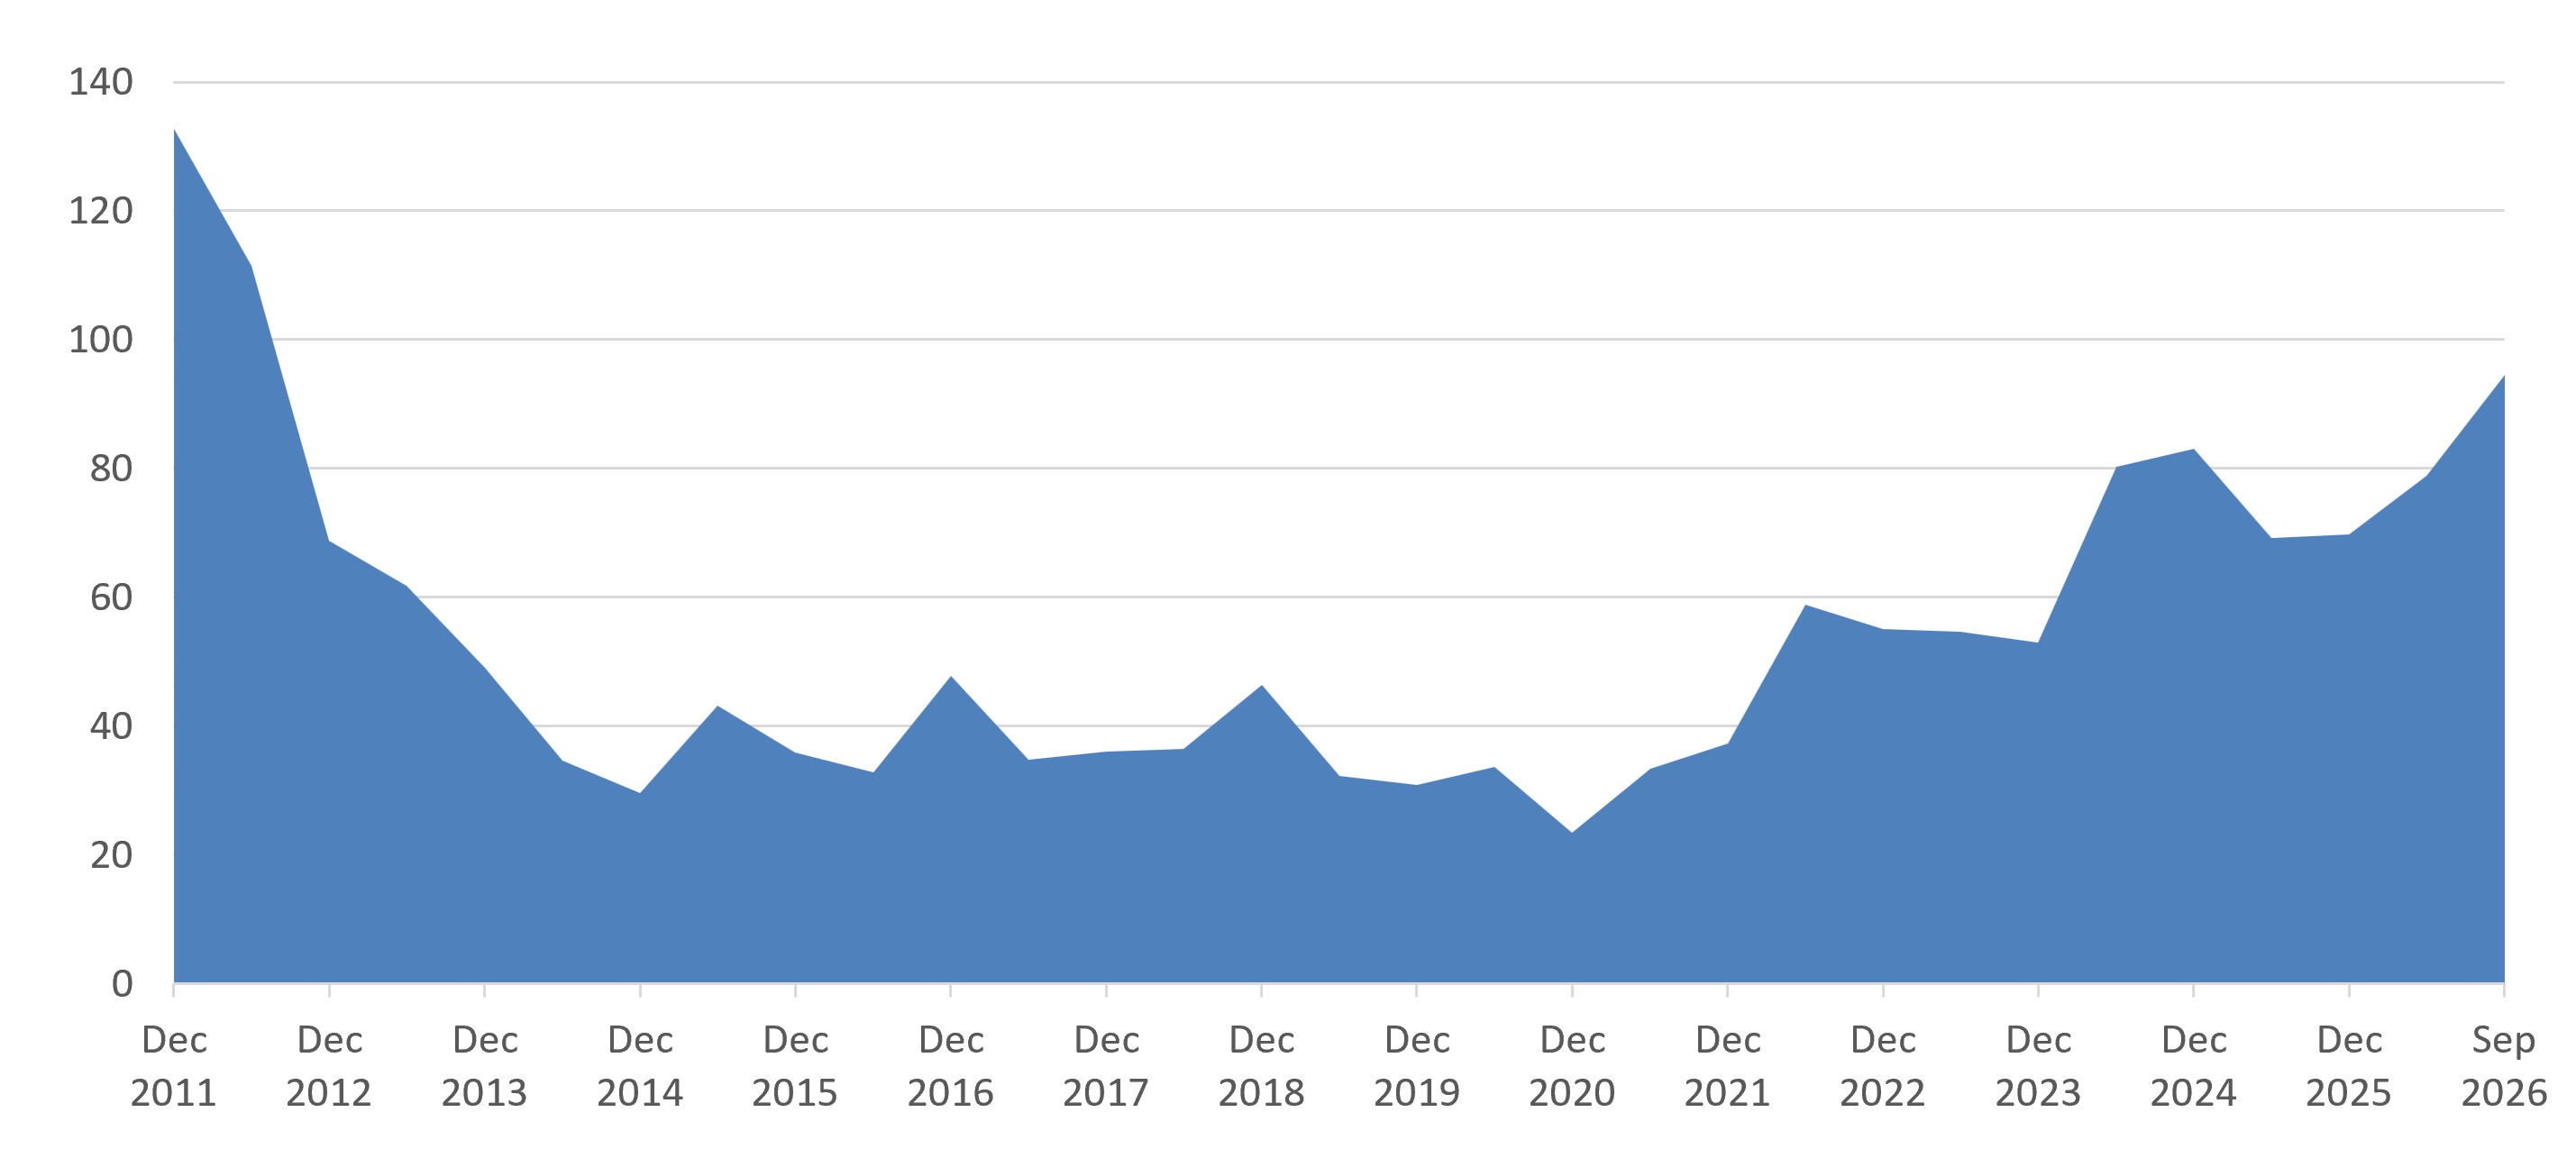
Source : Datastream, 31/12/2011 - 11/09/2026 (en point de base)
Partager
Equipe commerciale
Évènements