Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.


DORVAL AM - Une France affaiblie dans une Europe en reprise : l’immunité peut-elle durer ?
30/9/2026
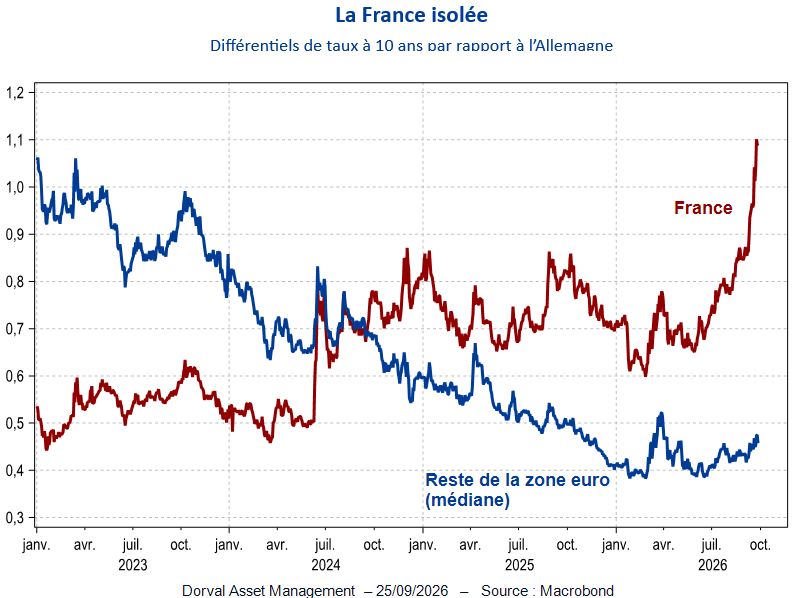
Le déni aurait-il changé de camp ? Comment les marchés peuvent-ils ignorer les conséquences potentielles d’un désastre financier et économique français sur le reste de la zone euro ? Les titres de dette française sont en effet détenus à environ 25% par des sociétés financières européennes (hors France), dont des banques. Et les banques françaises subiraient une crise aiguë – forte baisse de leur notation¹, pertes financières, hausse du coût du risque, etc. – qui impacterait par capillarité les autres banques et sociétés financières européennes.
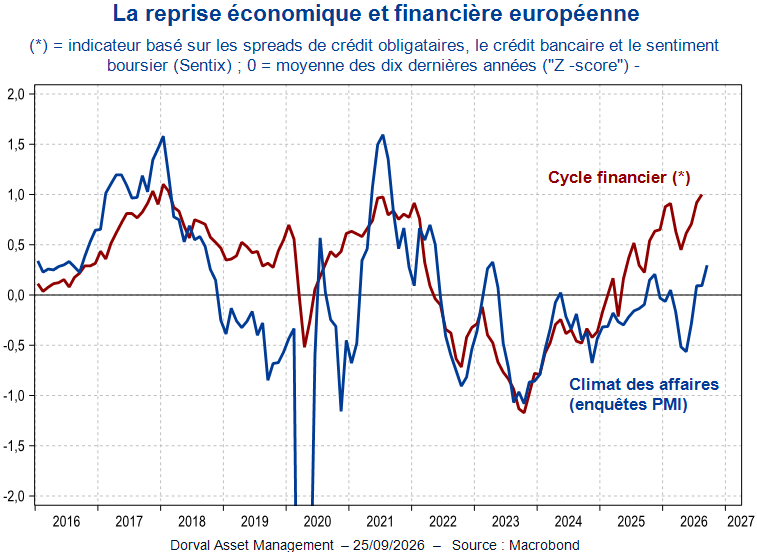
L’absence de contagion de la crise française s’explique d’abord par la procyclicité² de la sphère financière. Car si le pessimisme reste le plus souvent de mise à propos des tendances structurelles de l’économie européenne (démographie, productivité), le cycle, lui, est porteur (graphique 2). Les banques n’ont jamais été aussi solides, le crédit bancaire repart, les pays du Sud de l’Europe vont beaucoup mieux, et les pays du Nord soutiennent la croissance par la relance budgétaire. Les enquêtes PMI sur le climat des affaires du mois de septembre – au plus haut depuis début 2023 – illustrent cette solidité malgré la sévérité du choc énergétique iranien. Dans ce contexte économique et financier favorable, les investisseurs maintiennent un fort appétit pour le risque, ce qui contient la diffusion de la crise française.
_
¹ La notation des entreprises, et a fortiori des banques, est presque toujours inférieure à celle de leur gouvernement. Les exceptions à ce « plafond souverain » sont rarissimes.
² Procyclicité : quand le comportement des acteurs financiers agit comme un accélérateur du cycle économique et financier : il alimente l'emballement en période de croissance et aggrave la crise en période de ralentissement.
L’héritage des crises successives en zone euro fournit un deuxième faisceau fondamental d’explications : la BCE assume depuis juillet 2012 son rôle de filet de sécurité, même s’il est conditionnel, et les gouvernements s’accordent à partager l’esprit – avec souplesse – de politiques budgétaires orientées vers la stabilité à moyen terme. Bref, la gouvernance de la zone euro ne fait plus l’objet de débats enflammés. Une dynamique d’Union financière est même en cours d’approfondissement³.
Cette gouvernance apaisée avait déjà permis aux marchés financiers de ne s’émouvoir que modérément du choc italien de 2018, quand une coalition populiste avait formé un gouvernement aux options hétérodoxes. Les taux italiens avaient alors fait un grand écart, allant jusqu’à 300 points de base au-dessus de l’Allemagne, sans provoquer de crise européenne.
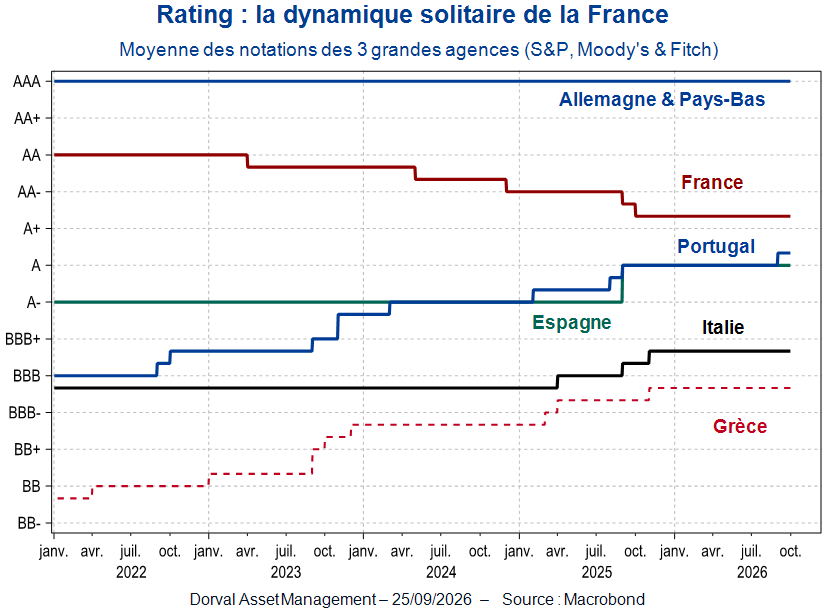
Si, en France, certains politiques aimeraient faire bouger les lignes face au « carcan de Maastricht », ils ne menacent pas de sortir de l’euro. Et dans le contexte actuel de remontée des taux d’intérêt, une proposition de politique alternative aura peu de chance d’attirer les sympathies, y compris dans les pays du Sud de l’Europe. Ceux-ci bénéficient en effet aujourd’hui d’une trajectoire favorable de leur notation (graphique 3) et de leur économie, qui les encourage à la continuité.
_
³ Dont les programmes d’Union des marchés de capitaux et d’Union de l’épargne et de l’investissement.
Pour ces raisons – sauf retournement conjoncturel ou financier qui mettrait fin à la reprise européenne – la question française pourrait donc demeurer relativement isolée. Elle se résume pour les marchés financiers aux conditions de la stabilisation de sa trajectoire budgétaire, et aux conséquences économiques des prochaines élections pour la France et les entreprises françaises. Le scénario du pire semble, à ce stade, celui d’une italianisation de la dette française.
Partager
Equipe commerciale
Évènements