Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.


DORVAL AM : Les chocs asymétriques en Europe profitent au Bund allemand
2/11/2026
Les statistiques de PIB du troisième trimestre illustrent l’asymétrie des chocs énergétiques et budgétaires en Europe. Les obligations allemandes en sortent clairement gagnantes.
Hors Irlande¹, le PIB de la zone euro a progressé de 0,3 % au troisième trimestre, soit +1,2 % sur un an. Ce résultat est solide, mais masque des divergences marquées. Soutenues par une politique budgétaire résolument expansionniste, les économies du Nord de l’Europe ont mieux résisté au choc énergétique, avec une croissance moyenne de 1,75 % sur un an, la plus forte depuis la période post-Covid. À l’inverse, la France (-0,1 %, en quasi-récession) et, dans une moindre mesure, l’Italie (+0,8 %), apparaissent comme les maillons faibles de la zone euro, particulièrement vulnérables à la hausse des prix de l’énergie et des taux d’intérêt à long terme (graphique 1).
_
¹ L’extrême volatilité du PIB irlandais, très impacté par le comportement des multinationales, oblige à exclure l’Irlande des calculs agrégés.
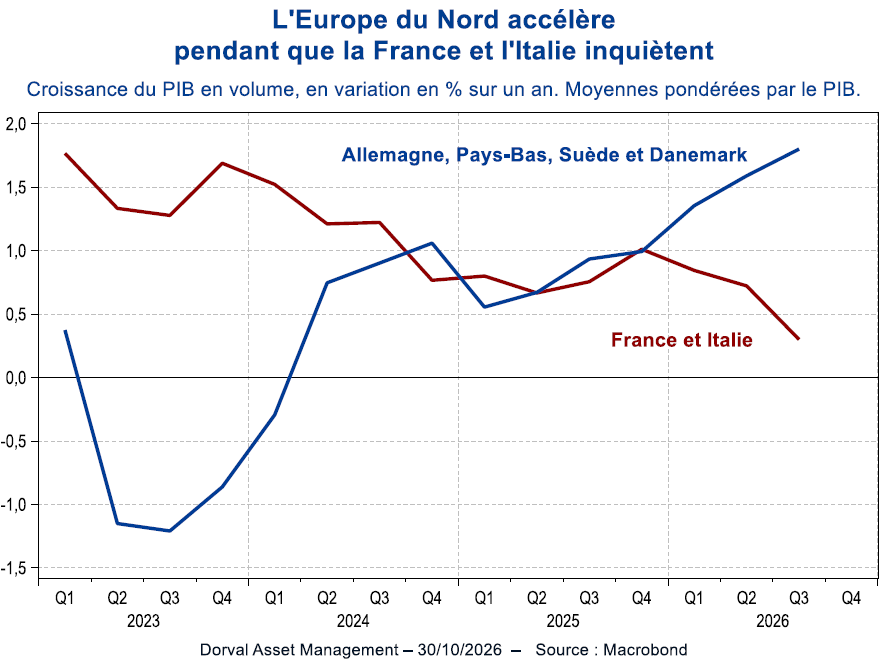
À court terme, l’accélération récente des prix de l’énergie, conjuguée à la hausse des coûts de financement des États les plus endettés de la zone euro, dont surtout la France, devrait encore accentuer ces divergences. La France et l’Italie représentant ensemble un peu plus d’un tiers du PIB de la zone euro, la situation devient de plus en plus inconfortable pour la BCE.
Malgré une inflation de 4 % en zone euro, la BCE a choisi de temporiser lors de sa dernière réunion de politique monétaire, le 29 octobre. Elle indique, de manière encourageante, ne pas observer à ce stade d’effets de second tour du choc énergétique, notamment sur les salaires. Par ailleurs, l’inflation allemande semble de mieux en mieux maîtrisée, en partie grâce à un puissant bouclier fiscal. Celui-ci contribue à limiter à la fois l’ampleur et la diffusion de la hausse des prix de l’énergie. En octobre, l’inflation hors alimentation et énergie est retombée à 2,1 % en Allemagne, son plus bas niveau depuis la pandémie de Covid-19. La désinflation dans les services se confirme également de mois en mois (graphique 2).
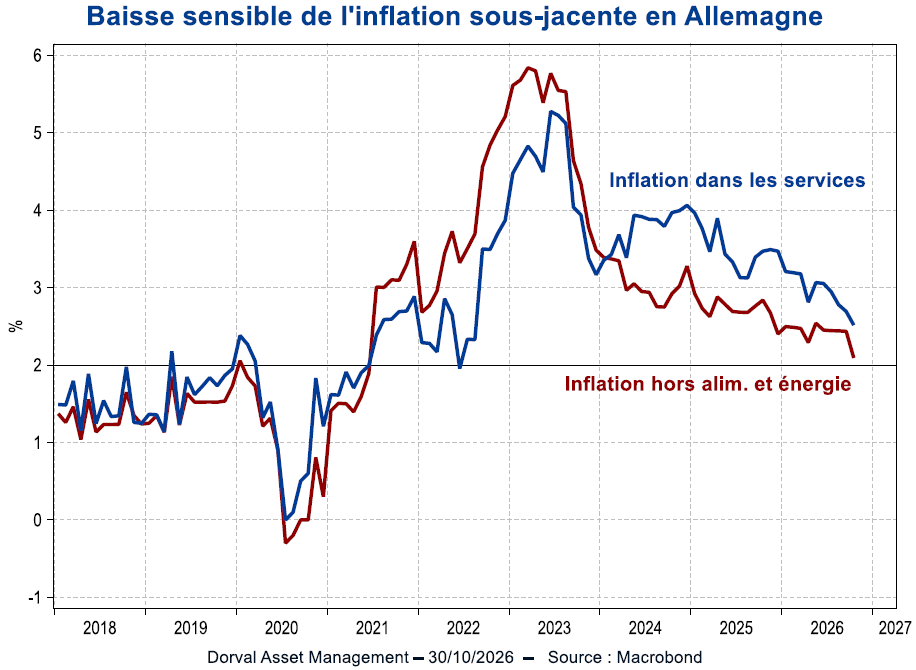
Sauf surprise, la poursuite de la hausse des prix de l’énergie devrait toutefois conduire la BCE à relever à nouveau ses taux en décembre, toujours dans une démarche préventive. Au-delà, les incertitudes sont fortes, en raison notamment de la situation dans le golfe Persique et des pressions qui pèsent sur les taux français et, de façon moins marquée, italiens. Depuis la fin septembre, les marchés ont commencé à revoir à la baisse leurs anticipations de hausse des taux BCE pour 2027, alors même que les prix de l’énergie accéléraient. Ce mouvement inédit traduit les doutes sur la solidité de la croissance européenne et soutient les actifs refuges, au premier rang desquels figurent les obligations allemandes (graphique 3).
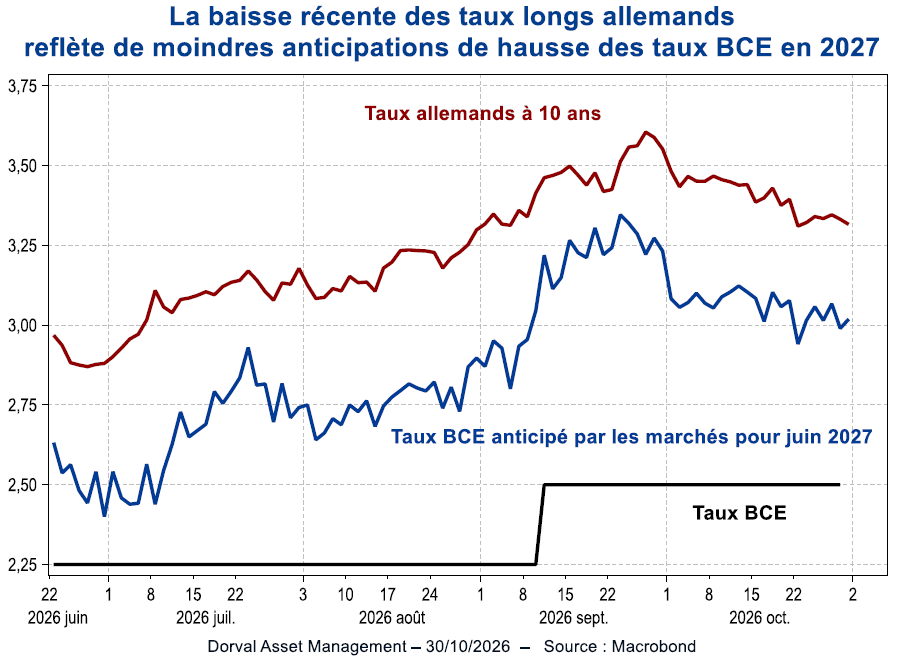
Malgré l’impulsion positive du stimulus budgétaire dans les pays du Nord de l’Europe, les perspectives économiques et financières de la zone euro apparaissent donc de plus en plus tributaires du contexte politique externe et interne. À court terme, le conflit en Iran, les élections américaines de mi-mandat du 3 novembre – qui pourraient peser sur la politique extérieure américaine – et les discussions budgétaires en France vont particulièrement retenir l’attention des marchés.
Partager
Equipe commerciale
Évènements