Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.


DORVAL AM : Le spread France-Allemagne à 100 pb est-il justifié ?
21/9/2026
Avec un écart de rendement de près de 100 points de base par rapport à l’Allemagne, les OAT à 10 ans intègrent une lourde prime de risque. Si cette prime semble excessive au regard de la notation actuelle de la France, elle reflète fidèlement la dynamique négative de sa signature et les craintes de dégradations futures. Décryptage d’une situation qui n’est pas sans rappeler les crises italiennes de 2018 et 2022.
En zone euro, les liens entre les taux d’intérêt à long terme et les fondamentaux économiques de chaque pays s’articulent de manière fondamentalement différente de celles des autres régions. En Angleterre, par exemple, les variables économiques sont intégrées à la politique monétaire locale et s’expriment aussi à travers le taux de change, les deux impactant le niveau des taux à long terme. Pour ce qui concerne un pays comme la France, en revanche, les taux à long terme reflètent les fondamentaux économiques de la zone euro dans son ensemble – croissance, inflation, chômage – plus une prime de risque locale spécifique. Cette prime de risque a deux composantes : le risque d’un défaut de paiement (ou de restructuration de la dette) et le risque d’une sortie de la zone euro (retour au franc).
La sortie de l’euro ne semblant pas à l’ordre du jour des partis politiques susceptibles de prendre le pouvoir aux prochaines élections, le risque principal est donc le risque de défaut, que l’on peut mesurer par la notation (rating) des grandes agences¹. Aujourd’hui comme hier, une certaine cohérence existe entre ces notations et la hiérarchie des taux à long terme des principaux pays de la zone euro (graphique 1).
_
¹ Les agence de rating indiquent explicitement que leur notation a pour objet unique la solvabilité d’un Etat ou d’une entreprise, donc le risque de défaut. Juridiquement, la restructuration d’une dette est aussi un défaut.
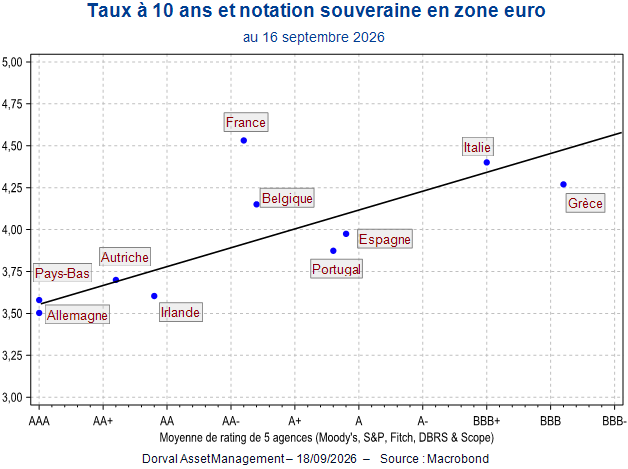
Le graphique 1 fournit deux informations principales : une ligne droite ascendante représentant le lien « théorique »² moyen entre notation et taux à long terme ; et les écarts de chaque pays à cette ligne théorique.
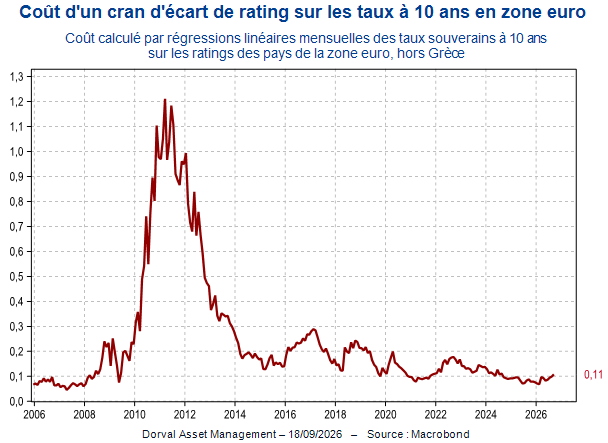
La pente de cette ligne visualise l’élasticité des taux à long terme à la variation du niveau du rating. Cette élasticité n’est pas stable : elle se modifie sensiblement en fonction de l’appétit ou de l’aversion au risque des investisseurs. Ce sentiment dépend de beaucoup de facteurs globaux et surtout régionaux. L’élasticité était extrêmement forte pendant la crise de l’euro, alors qu’elle est aujourd’hui assez faible : 11 points de base par cran de notation³, un niveau presque qu’aussi bas qu’avant la crise financière (graphique 2). Ce bas niveau de sensibilité au rating – et donc au risque – témoigne d’une forte confiance des marchés financiers dans la santé et la gouvernance de la zone euro. La tendance récente témoigne cependant d’une légère dégradation en partie liée au choc énergétique de la guerre en Iran, et sans doute aussi un peu à l’approche des échéances électorales en France et en Italie.
_
² Le lien entre taux longs et ratings est calculé par régression linéaire simple.
³ En moyenne, un pays noté par exemple « AA » aura un taux à 10 ans supérieur de 11 points de base à celui d’un pays noté « AA+ ».
Comme le premier graphique l’illustre, on observe des écarts parfois substantiels par rapport à cette élasticité moyenne. Pour la France, la valorisation des marchés est particulièrement sévère, celle-ci ne semblant pouvoir se justifier que si la note de la France tombait à BBB-, c’est-à-dire à la frontière du « junk bonds »⁴, contre A+/AA- en moyenne chez les cinq agences de rating retenues par la BCE⁵.
Ces écarts au niveau « théorique » s’expliquent surtout par la dynamique récente et anticipée des notations des agences. Le Portugal (Fitch, début septembre) et l’Irlande (Moody’s, fin août) sont en dynamique de hausse de leur notation, ainsi que l’Espagne (septembre 2025) et la Grèce (novembre 2025). L’Italie a aussi bénéficié d’une amélioration fin 2025 (Moody’s) mais les perspectives semblent s’essouffler au vu d’un déficit public un peu plus élevé que prévu en 2025 (3,1% du PIB), et alors que des élections s’annoncent en 2027. Quant à la France et à la Belgique, elles souffrent d’une tendance baissière de leur rating et de perspectives négatives. Les investisseurs ajustent donc la hiérarchie des rendements en fonction d’une dynamique d’ensemble pouvant affecter les notations futures et donc les probabilités de défaut.
Nous avons intégré en partie ces facteurs en ajoutant une deuxième variable en plus des ratings moyens des grandes agences⁶ : la variation de ces mêmes ratings au cours des 12 derniers mois. Appliqué au cas français (graphique 3), la situation est la suivante : le spread théorique avec l’Allemagne cohérent avec la note de la France est de 50 points de base, mais en tenant compte de la dynamique récente du rating, il atteint 63 points de base.
_
⁴ “Junk bond” = “obligation pourrie” dans le langage cru des traders anglosaxons. Ce sont les obligations dont la notation est inférieure à BBB-.
⁵ La BCE ajuste les conditions de ses opérations de “repo” et de QE (le cas échéant) en retenant la meilleure notation parmi celles des 5 agences suivantes : S&P, Moody’s, Fitch, DBRS et Scope.
⁶ Pour des raisons de disponibilités des historiques, nous avons utilisé la moyenne des rating des trois plus grandes agences (S&P, Moody’s et Fitch).
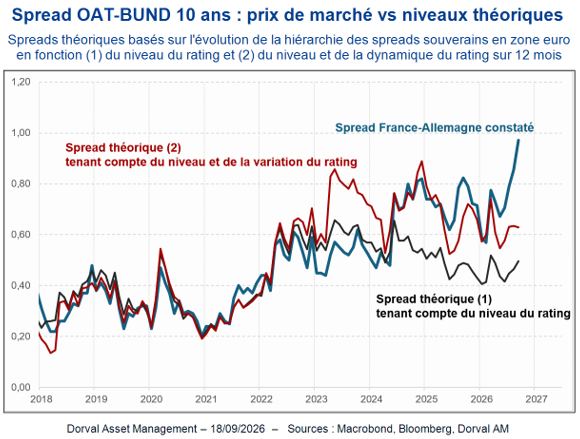
Ce nouveau calcul reste cependant nettement inférieur au spread actuel de près de 100 points de base. Les investisseurs craignent donc une nette détérioration de la notation dans les trimestres qui viennent, pour des raisons évidentes : déficit plus élevé que prévu, impasse budgétaire et sondages favorables aux candidats populistes. Après les élections, les risques se focalisent sur de nouveaux dérapages budgétaires, une possible confrontation avec Bruxelles, une abrogation de certaines réformes, dont celle des retraites, etc.
Mais que nous disent ces 100 points de base exactement ? En appliquant les élasticités actuelles des deux modèles à une dégradation de la note de la France d’un peu mieux que « A+ » aujourd’hui⁷ à « A », le spread théorique passerait à 59 points de base dans le modèle statique (modèle 1 sur le graphique) et à …112 points de base dans le modèle dynamique (modèle 2 sur le graphique). Et si à l’automne 2027 la note moyenne des trois grandes agences se dégradait à « A- », le modèle dynamique suggère un spread de 160 points de base (68 points de base sur le modèle statique).
Le spread actuel entre la France et l’Allemagne s’explique donc pour une moitié (50 points de base) par le rating actuel de la France, pour 10 à 15 points de base supplémentaires par la dynamique négative du rating au cours des 12 derniers mois, et pour le reste par des anticipations négatives pour les prochains trimestres. Dans un modèle dynamique, qui tient compte de l’impact souvent important de la dérivée seconde sur les marchés financiers, le spread actuel de 100 points de base semble cohérent avec la perte d’un nouveau cran de notation chez les grandes agences de rating au cours des prochains trimestres, sans perspective de stabilisation. Les prochains rendez-vous sont le 16 octobre (Fitch), 23 octobre (Moody’s) et 27 novembre (S&P).
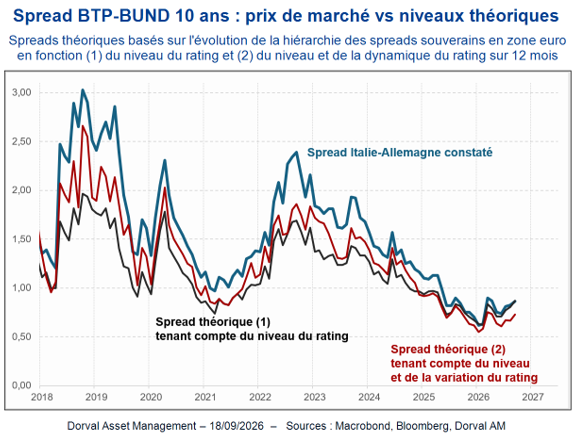
La situation actuelle en France ressemble en partie⁸ à celle qu’a connu plusieurs fois l’Italie. En 2018, avec l’alliance populiste surprise entre la Ligue du Nord et le Mouvement 5 Etoiles, puis dans une moindre mesure en 2022, avec l‘élection de Giorgia Meloni, la prime de risque italienne a considérablement dévié de celle que l’on pouvait induire des notations des agences. Le spread italien a fini par revenir sur un niveau en ligne avec son rating, mais il a fallu être très patient (graphique 4).
Si, dans un scénario politique aujourd’hui difficile à anticiper, la note de la France se stabilisait de manière crédible au niveau actuel ou même un ou deux crans en dessous, le spread France-Allemagne finira aussi par rebaisser – sans doute dans une zone comprise entre 50 et 70 points de base, en ligne avec le modèle statique. C’est cette crédibilité qui fait aujourd’hui défaut.
Enfin, comme ce fut un peu le cas avec l’Italie en 2018, le risque politique français pourrait finir par peser sur les autres pays de la zone euro, mais à quel point ? Les optimistes argueront que, justement à la lumière de l’expérience italienne, finalement absorbée, le choc devrait rester spécifique à la France, sans véritable conséquence systémique pour une zone euro aujourd'hui solide. Mais ce sera un point crucial à surveiller pour les marchés financiers européens, et il est lui aussi très incertain.
_
⁷ S&P : AA-, Moody’s : A+ et Fitch: A+
⁸ En partie seulement, car l’Italie des années 2012-2024, avec son rating « BBB », risquait de perdre son statut « investment grade », ce qui aurait eu des conséquences véritablement désastreuses.
Partager
Equipe commerciale
Évènements