Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.


DORVAL AM : La Fed navigue à vue, les investisseurs aussi
16/11/2026
Le réveil du marché de l’emploi américain et les tensions inflationnistes interrogent la stratégie de la Réserve fédérale. Dans cet environnement particulièrement complexe et incertain, les investisseurs naviguent eux aussi à vue.
La récente baisse des prix de l’énergie - le Brent est repassé sous la barre des 100 dollars le baril début novembre - n’aura pas soutenu longtemps les marchés obligataires. Si elle se confirmait, elle pourrait améliorer les perspectives de l’économie mondiale et contribuer à une remontée des taux réels. Par ailleurs, aux États-Unis, les statistiques de l’emploi et de l’inflation sous-jacente ont évolué dans un sens qui plaide pour la poursuite de la hausse des taux d’intérêt.
Le paradoxe d’une économie américaine forte, mais d’un marché du travail atone, semble en effet s’estomper (graphique 1). Les créations d’emplois en octobre (+165 000) et les offres d’emploi en septembre ont dépassé les attentes, tandis que le taux de chômage est redescendu à 4,1 %. D’autres indicateurs sont moins favorables, notamment les créations d’emplois privés mesurées par ADP et le sentiment des ménages à l’égard du marché du travail. L’impact de l’IA se fait également sentir dans certains segments, comme le marketing, l’édition de logiciels ou les centres d’appel. Dans l’ensemble, toutefois, le marché du travail américain semble sortir de sa torpeur.
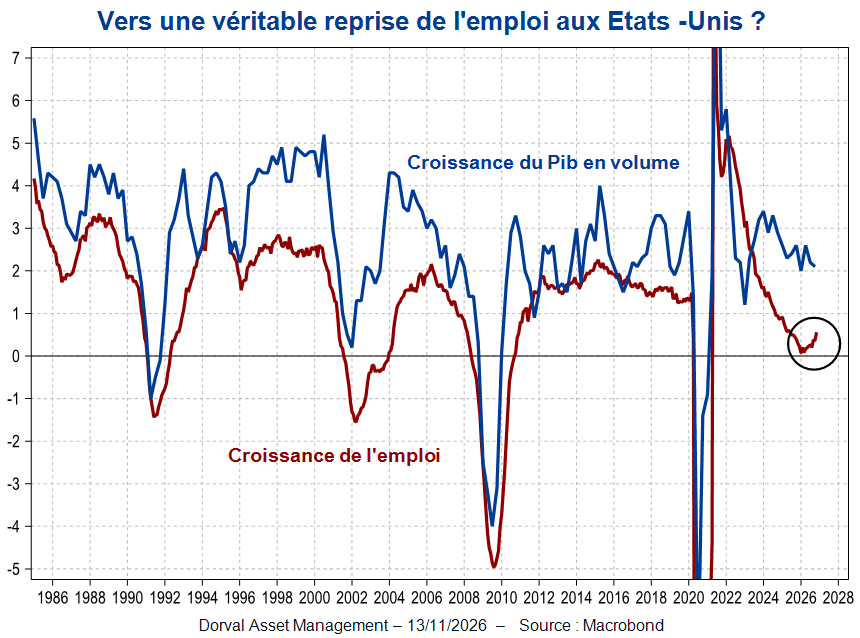
Pour l’instant, cette dynamique naissante ne se traduit pas par une accélération des salaires. Aucune des mesures suivies par les économistes ne signale aujourd’hui de retournement (graphique 2).
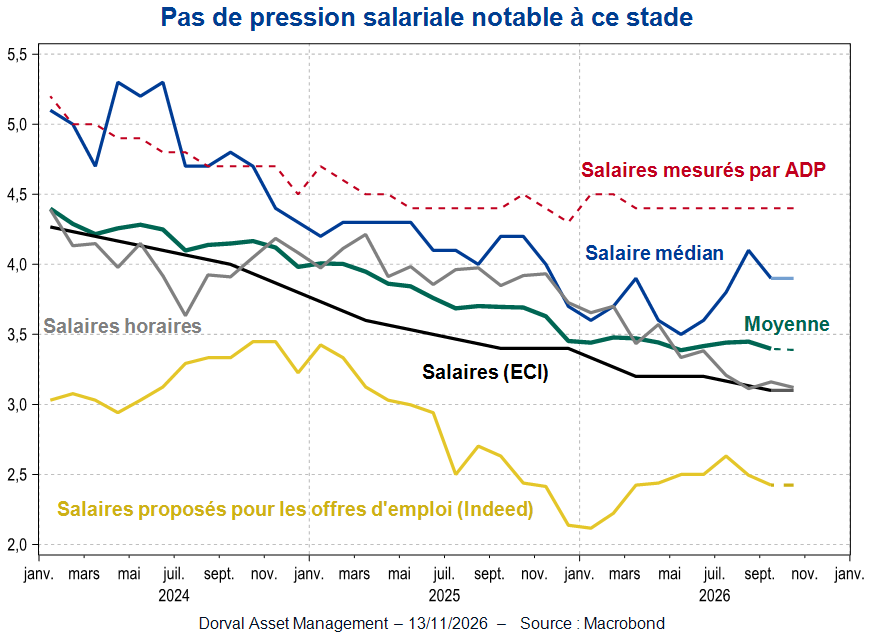
La maîtrise des salaires par les entreprises reste donc l’une des caractéristiques majeures de cette phase de l’économie américaine, ce qui est probablement rassurant pour la Réserve fédérale. Celle-ci maintient toutefois son objectif : ramener l’inflation à 2 %. Or, les chiffres récents ne vont pas dans ce sens. Après plusieurs bonnes surprises sur l’inflation sous-jacente durant l’été, la tendance s’est dégradée au cours des deux derniers mois (graphique 3).
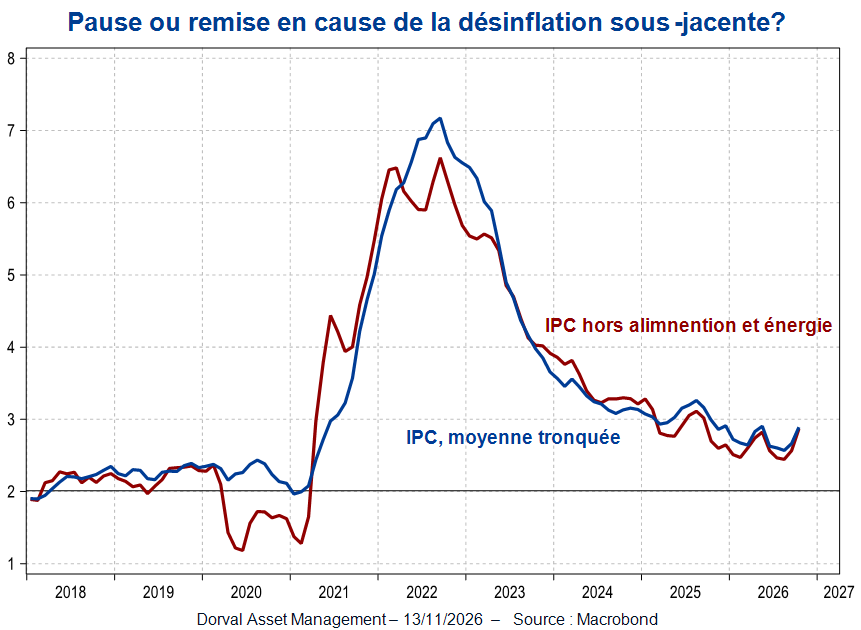
Outre la modération salariale, plusieurs facteurs pourraient favoriser une nouvelle phase de désinflation d’ici à la fin de 2027 : des effets de base positifs après les hausses de droits de douane décidées en 2025, des pressions inflationnistes liées à l’IA peut-être moins fortes et une probable désinflation des prix de l’énergie. Un effet de second tour reste cependant possible, au début de 2027, dans certains secteurs touchés par le choc énergétique de 2026.
Pour la Fed, la combinaison d’un marché de l’emploi qui se réveille et d’une inflation modérée, mais toujours supérieure à sa cible de 2 %, plaide en faveur de la poursuite d’un resserrement préventif. Christopher Waller, membre de la Fed, s’est même déclaré ouvert à une hausse de 50 points de base le 9 décembre prochain. Le consensus semble toutefois privilégier une approche plus progressive.
Les anticipations de marché intègrent aujourd’hui 75 à 100 points de base de hausses supplémentaires d’ici à l’été prochain. Dans un scénario où les taux courts atteindraient 4,5 à 4,75 %, le rendement de 5-5,25 % offert par les obligations américaines à dix ans ne suffit pas nécessairement à rendre ces dernières attractives (graphique 4), sauf à anticiper un net ralentissement économique.
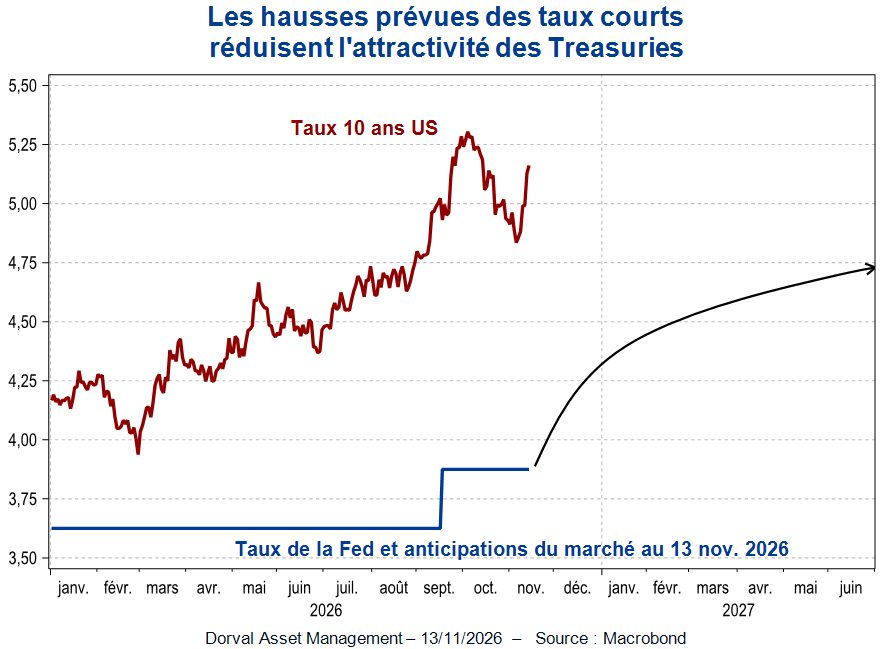
En conclusion, les obligations à long terme restent un instrument de couverture efficace contre les mauvaises surprises sur la croissance ou le cycle financier. Elles protègent en revanche moins bien contre un scénario associant croissance résiliente, inflation un peu trop élevée et réveil du marché du travail. Les probabilités attribuées aux différents scénarios restant proches, les allocataires d’actifs devront, comme la Fed, continuer à naviguer à vue.
Partager
Equipe commerciale
Évènements