Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.


DORVAL AM - Finances publiques et bilans privés : un équilibre sous tension
15/10/2026
D'un côté, des États à l’endettement record, passés au crible par les agences de notation, qui se financent à des taux toujours plus élevés. De l’autre, de grandes entreprises aux marges élevées et aux bilans solides, qui s’apprêtent à publier leurs résultats du troisième trimestre et qui se financent parfois à de meilleures conditions que les États. Comment expliquer une telle dichotomie, et celle-ci est-elle tenable ?
Sauf énorme surprise, les résultats qui seront annoncés par les entreprises au cours des prochaines semaines confirmeront l’excellente santé bénéficiaire des sociétés cotées. Dans le même temps, les agences de notation vont rendre leur verdict sur un certain nombre de signatures étatiques, dont celle de la France¹. Le contraste sera frappant, comme il l’est depuis plus de quinze ans dans les pays développés (graphique 1).
_
¹ Moody’s le 23 octobre et S&P le 27 novembre
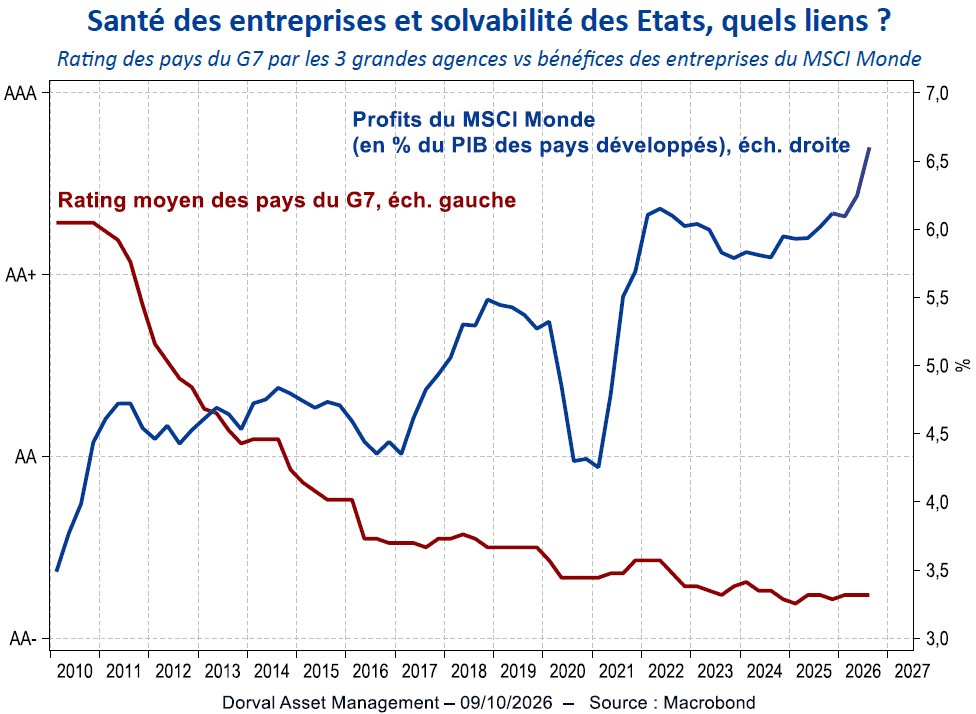
A peine sortis du choc phénoménal du Covid sur les comptes publics, les budgets des États sont surchargés par les multiples défis de la décennie – réarmement, chocs énergétiques, populismes, concurrences géoéconomiques, démographie, etc. Rien d’étonnant à ce qu’ils soient la plupart du temps en forts déficits. Et rien d’étonnant non plus à ce que ces dépenses contribuent à la croissance économique et donc aux chiffres d’affaires et aux bénéfices des entreprises.
Formulée il y a près d’un siècle, l’équation de Kalecki-Levy² décrit avec précision cette interdépendance en liant les profits des sociétés aux flux financiers des autres agents économiques :
Profits des entreprises = Investissement + Déficit budgétaire - Epargne des ménages + Solde commercial
En équilibre macroéconomique général, les soldes du secteur privé (ménages et entreprises), du secteur public et du reste du monde se compensent mutuellement. Aujourd’hui, les bénéfices des entreprises³ sont stimulés par l’investissement (dont l’IA) : c’est l’adage « les entreprises gagnent ce qu’elles dépensent ». A cela s’ajoutent les déficits publics, qui agissent comme une subvention nette au secteur privé, diminués de l’épargne des ménages. Quant à l'impact des comptes extérieurs, s’ils varient selon les nations, leur solde est nul à l'échelle mondiale, les excédents des uns compensant les déficits des autres.
Toutes choses égales par ailleurs, les déficits publics, aussi importants soient-ils, viennent donc mécaniquement gonfler les bénéfices des entreprises. La dynamique de prospérité des entreprises et de déficits des États a cependant sa limite : celle de la solvabilité des États. Quand celle-ci est mis en doute, les ménages et les entreprises commencent à redouter soit un retour de l’inflation (que les banques centrales combattront par des taux élevés), soit une cure d'austérité budgétaire synonyme de ralentissement économique, soit, scénario catastrophe, une hausse du risque de défaut souverain matérialisant un choc systémique majeur.
La solvabilité des États affecte directement celle des entreprises. C'est le principe du « plafond souverain » appliqué par les agences de notation. Ces dernières considèrent que si un État perd l'accès aux marchés financiers, il sera tenté de capter, voire de confisquer, les flux de trésorerie des entreprises locales. De plus, un défaut souverain déstabiliserait immédiatement le système financier, qui détient une part majeure de la dette publique – un actif indispensable à la liquidité globale. Pour ces raisons, une entreprise est, par principe, presque toujours moins bien notée que son État de tutelle.
Cette règle d'airain s’est toutefois assouplie ces dernières décennies. Certaines multinationales obtiennent aujourd'hui des notes supérieures à celle de leur pays d'origine. Désormais globales, des signatures comme L’Oréal, LVMH ou Sanofi se sont largement affranchies de la situation financière de l'État français. En outre, le cadre de l’Union européenne, et plus encore de la zone euro, limite drastiquement le pouvoir de confiscation unilatérale des gouvernements nationaux. Enfin, depuis la crise grecque, le déploiement des outils anti-fragmentation de la BCE et le renforcement des réglementations bancaires ont cherché à découpler la solidité des banques et assureurs de la santé de leur émetteur souverain.
Les marchés obligataires, eux, vont parfois encore plus loin que les agences de rating. En France, le différentiel de taux (le spread) entre grandes entreprises et l’État s’est quasiment évaporé (graphique 2), malgré une liquidité de marché moins fluide pour les émetteurs privés. Des fleurons comme L'Oréal, LVMH, Sanofi ou Air Liquide se financent désormais à des conditions nettement plus avantageuses que le Trésor public français. Même dans le secteur bancaire, traditionnellement corrélé au risque souverain, les primes de risque d'acteurs comme BNP Paribas ont fondu par rapport à l'État. Récemment, selon les séances, 25 % à 40 % des obligations d'entreprises de la zone euro s'échangeaient à des taux inférieurs aux OAT de même maturité.
_
² Associée aux noms de l’économiste Michal Kalecki (1899-1970) et de l’homme d’affaire américain Jerome Levy (1882-1967).
³ En bourse, des facteurs supplémentaires sont à l’œuvre : les entreprises cotées bénéficient plus que les autres de la mondialisation, du boom de l’IA, et d’une taille qui leur assure un « pricing power » et un fort lobbying.
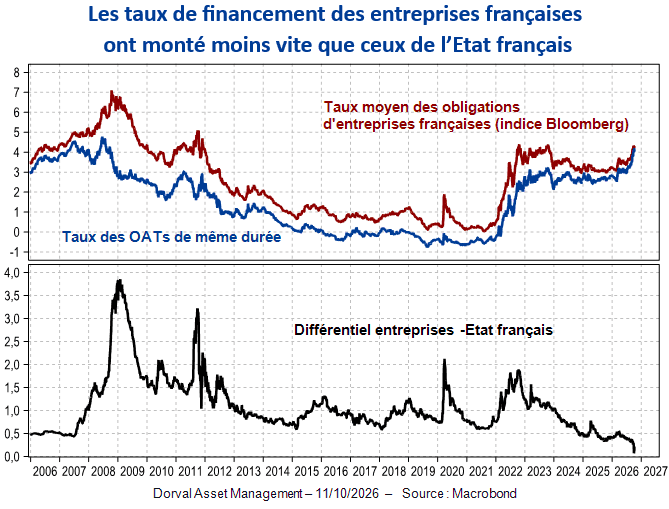
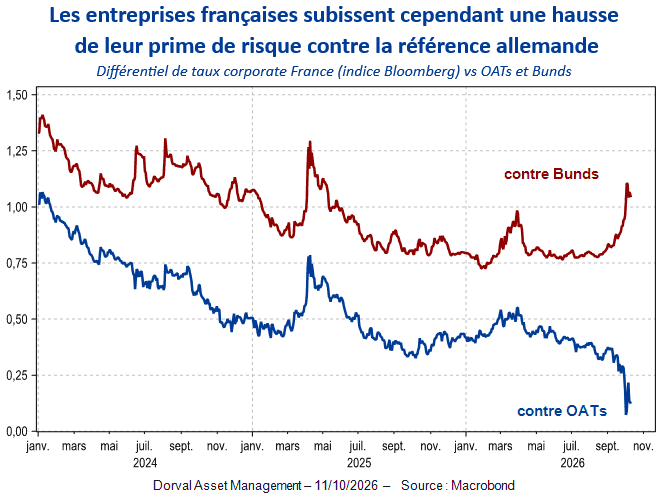
Si la défiance vis-à-vis de la dette française devait s'accentuer, ce découplage pourrait s'intensifier, à l'image du scénario observé en Italie en 2018. Reste que la protection des grandes entreprises françaises face aux fragilités de l'État a ses limites. Le signal d'alarme est déjà visible à travers l'écartement des taux de financement du Corporate France par rapport aux taux allemands (graphique 3). De surcroît, un incident de crédit ou un défaut de la France déclencherait une crise européenne systémique – à la fois financière, économique et politique – menaçant l'existence même de la zone euro.
Comme le suggère le cas français, la pérennité de la prospérité des entreprises dépendra ainsi de plus en plus de la capacité des États à crédibiliser la trajectoire de leurs finances publiques. Les réponses apportées à ce défi – qui varieront selon les pays – auront des implications majeures pour l’allocation d’actifs, notamment dans l'arbitrage entre dettes souveraines, obligations privées (corporate), actions et placements monétaires.
À ce stade, le niveau d’incertitude macroéconomique demeure trop élevé pour privilégier un scénario central avec une forte conviction. Dans l'immédiat, et pour ce qui concerne l'Europe, nous considérons néanmoins que la dette souveraine allemande retrouve – du moins temporairement – son statut d'actif refuge et de couverture privilégié face aux risques de marché.
Partager
Equipe commerciale
Évènements