Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.


DORVAL AM - Crise de la dette française : les enjeux de la phase II
6/10/2026
Après une première phase caractérisée par une hausse relativement ordonnée des primes de risque sur la dette française, le stress financier français prend une tournure nettement plus chaotique. Les dynamiques actuelles rappellent l'épisode de crise aiguë traversé par l'Italie en 2018. Ce processus d'« italianisation » de la signature de la France commence à impacter l’ensemble des classes d'actifs financiers en Europe.
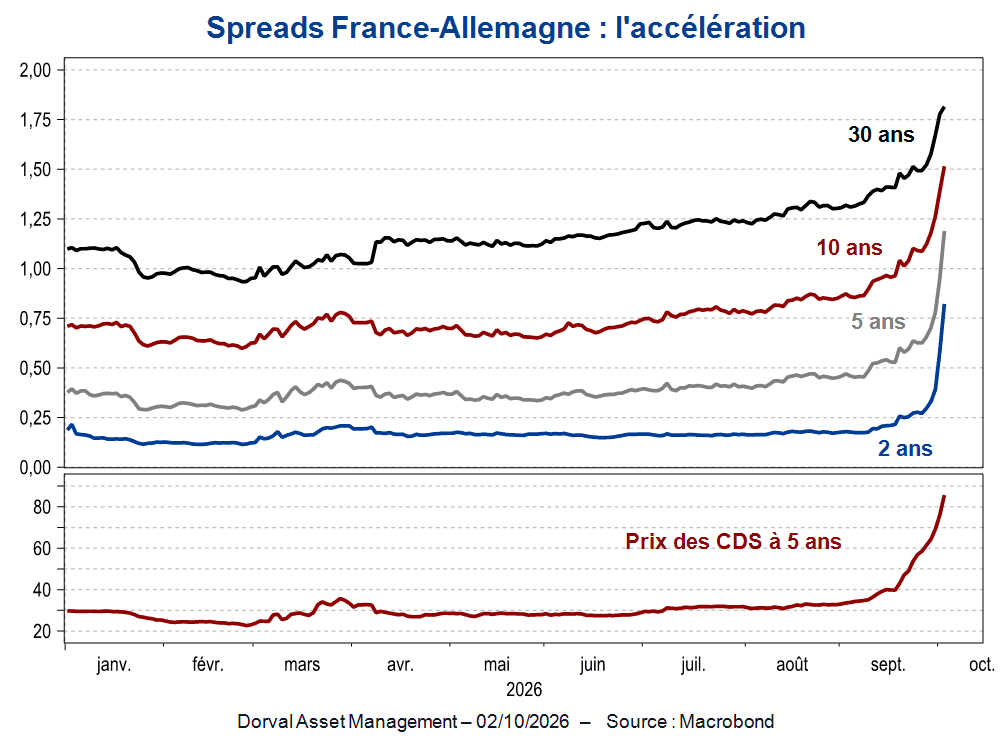
Alors que les écarts de taux (spreads) entre la France et l'Allemagne progressaient de manière régulière depuis le mois de mars, les marchés ont enregistré une accélération brutale ces derniers jours (graphique 1). La hausse de la prime de risque française ne se cantonne plus aux maturités longues et très longues : elle s'accentue désormais plus rapidement sur la partie courte de la courbe des taux.
Un tel aplatissement de la courbe des taux du Trésor français indique que certains investisseurs cherchent à se prémunir plus activement contre un risque de crédit (1) (défaut ou restructuration de la dette). En parallèle, le coût des contrats de couverture contre les défauts de paiement (CDS (2)) à 5 ans de la France a connu une hausse marquée.
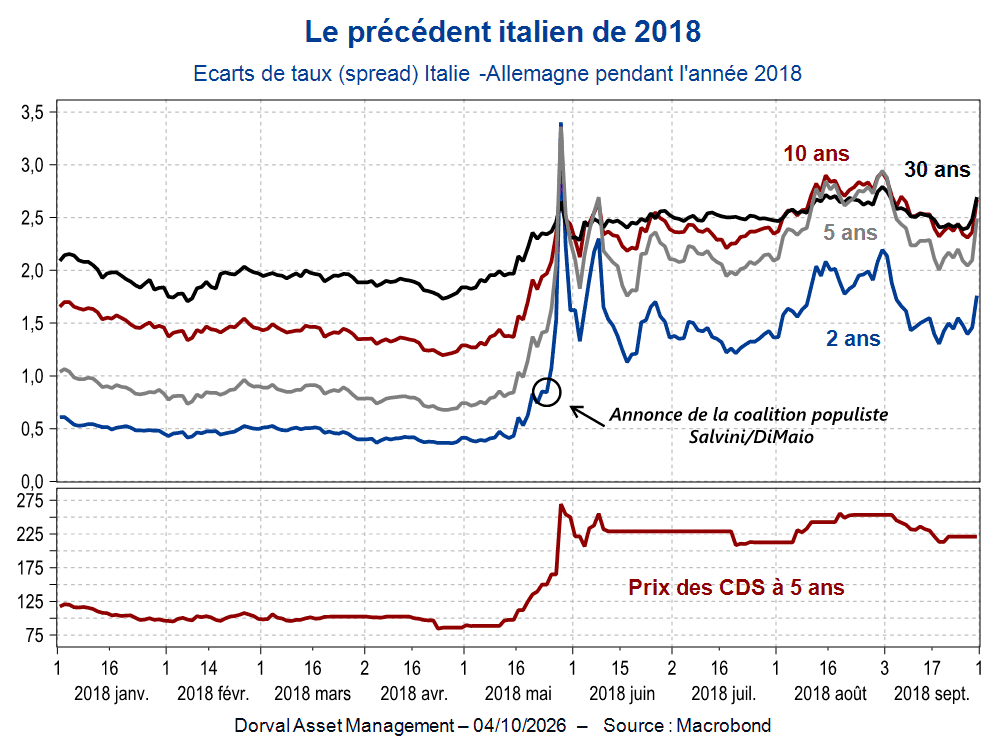
Cette configuration de marché est analogue à celle observée lors de la crise italienne de 2018. À l'époque, la formation d'une coalition gouvernementale inédite entre la Ligue du Nord et le Mouvement 5 Etoiles, tentée de s'affranchir de la discipline budgétaire européenne, avait provoqué au mois de mai une envolée similaire des spreads et un aplatissement prononcé de la courbe des taux italiens (graphique 2).
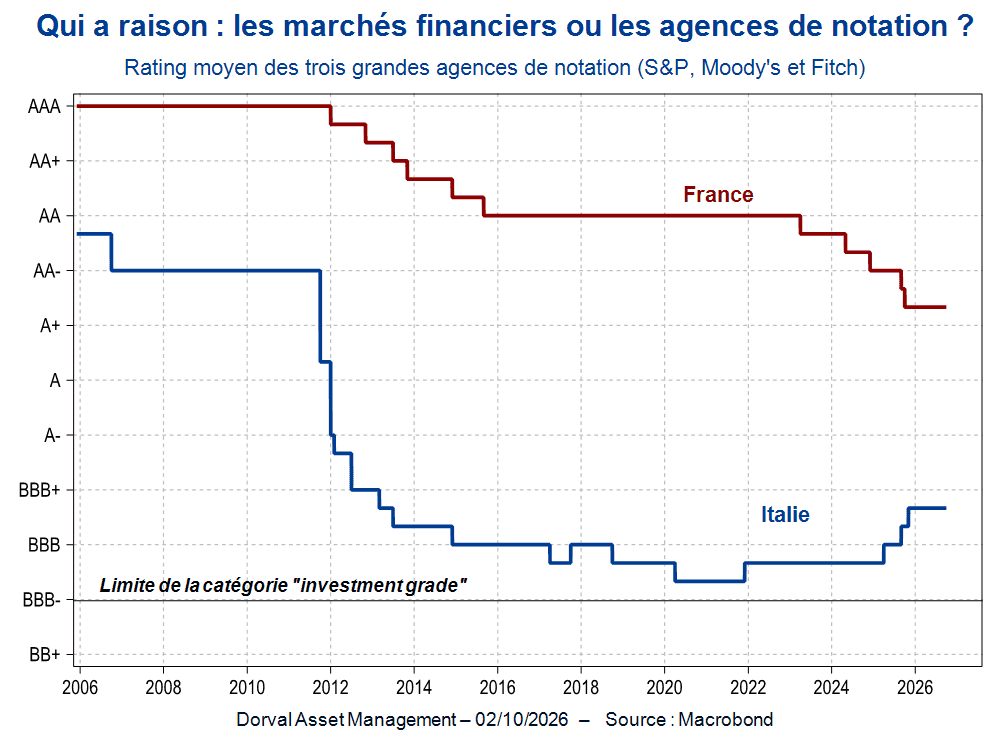
En 2018, l'Italie affichait une notation de crédit « BBB », la situant à la limite de la catégorie spéculative (sous le seuil de BBB-). Un glissement en catégorie spéculative aurait déclenché une crise systémique majeure, les règles de la Banque centrale européenne (BCE) excluant ces titres de ses opérations de refinancement ordinaires et de son programme d’achat d’actifs alors en vigueur.
La France bénéficie aujourd'hui d'une notation de départ bien plus élevée, même si la dynamique de dégradation est réelle et bien entendu justifiée. Les prochaines échéances d'évaluation par les agences de notation seront le 16 octobre (Fitch), 23 octobre (Moody’s) et 27 novembre (S&P Global). Il est quasiment acquis que Moody’s dégradera la signature de la France de Aa3 à A1, convergeant ainsi vers les notes des autres agences.
Fitch, de son côté, avait à la fin du mois d’août 2026 confirmé sa note A+ avec une perspective stable, alors que l’agence anticipait des déficits publics entre 5% et 6% du PIB jusqu’en 2028, une dette publique de 122,7% du PIB en 2028, et une fragmentation politique toujours forte après les prochaines élections. Avec les mêmes données pessimistes que celles des investisseurs, les agences de rating ne concluent donc pas tout à fait la même chose que les marchés obligataires. Ces agences vont cependant adapter leur vision au stress économique et budgétaire créé par la hausse des taux elle-même, et tiendront compte de la capacité (ou non) du gouvernement à faire passer un budget 2027 qui réduit au moins un peu le déficit.
Reste que, selon notre modèle dynamique d'évaluation (3), qui intègre l’effet de la trajectoire négative de dégradation de la notation de la France, un nouvel abaissement de sa note souveraine à la catégorie « A » par les trois grandes agences ne justifierait théoriquement qu'un spread France-Allemagne à 10 ans de 122 points de base. Or, au 2 octobre 2026, ce spread s'établit à près de 150 points de base sur les marchés.
Cette surprime traduit probablement un phénomène de flux vendeurs liés à une perte de confiance profonde à l’égard des obligations françaises, actifs jusqu’ici considérés comme réserve mondiale en euros « sans risque ». Le changement de statut des OAT provoque d'importants flux de ventes (et/ou des achats de protection) de la part des investisseurs non-résidents, qui détiennent plus de la moitié de la dette publique française. Cette pression vendeuse s'annonce difficile à inverser d'ici les échéances électorales présidentielles et législatives de 2027. Elle se nourrit du vide politique.
A certaines conditions, elle pourrait cependant rester limitée : vote d’un budget 2027 affichant une réduction de déficit, programmes économiques plus sages des partis susceptibles de gouverner en 2027, évolution des sondages, etc. Si ce n’est pas le cas, il existerait alors – comme le mentionnait l’économiste Olivier Blanchard très récemment – un risque de processus autoréalisateur où c’est le pessimisme des investisseurs lui-même qui accélère la probabilité de défaut sur la dette. Dans ce scénario extrême, il n’y aurait pas d’autres choix que celui du déclenchement des procédures de sauvegarde prévues par les institutions de l’euro (4).
Par sa nature très psychologique, ce risque est difficile à quantifier. Il explique cependant le début de contagion de la crise obligataire française vers les autres actifs européens (graphique 4). Les spreads des pays les plus endettés (Italie, Grèce, Belgique) remontent sensiblement depuis quelques jours, d’autant que la crise énergétique accroît la pression sur leurs comptes publics.
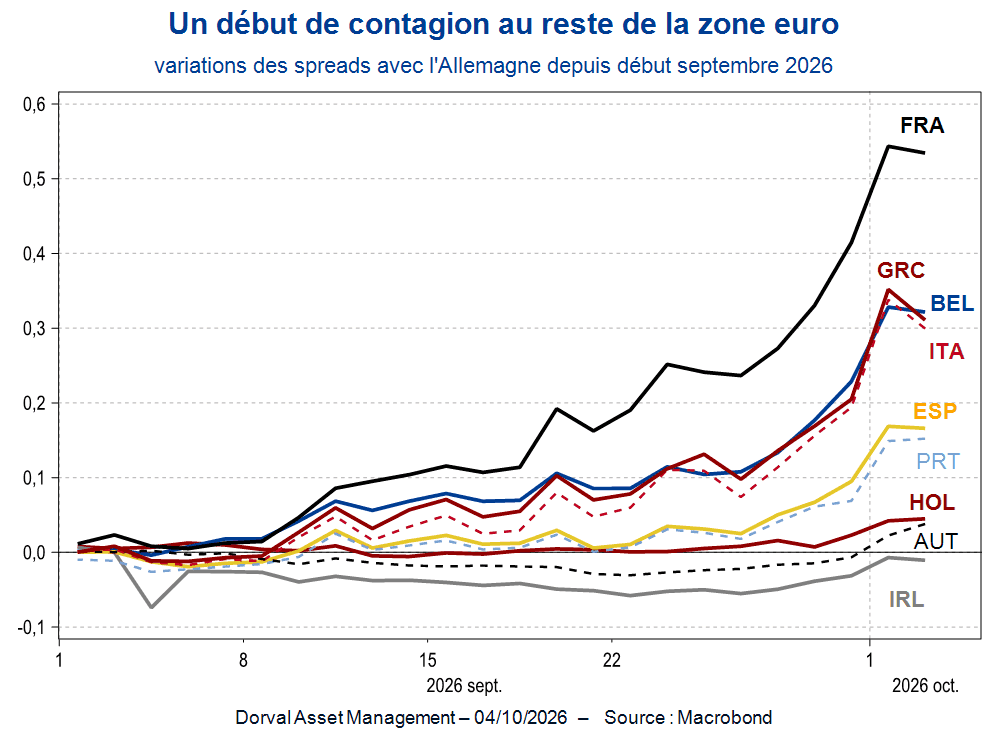
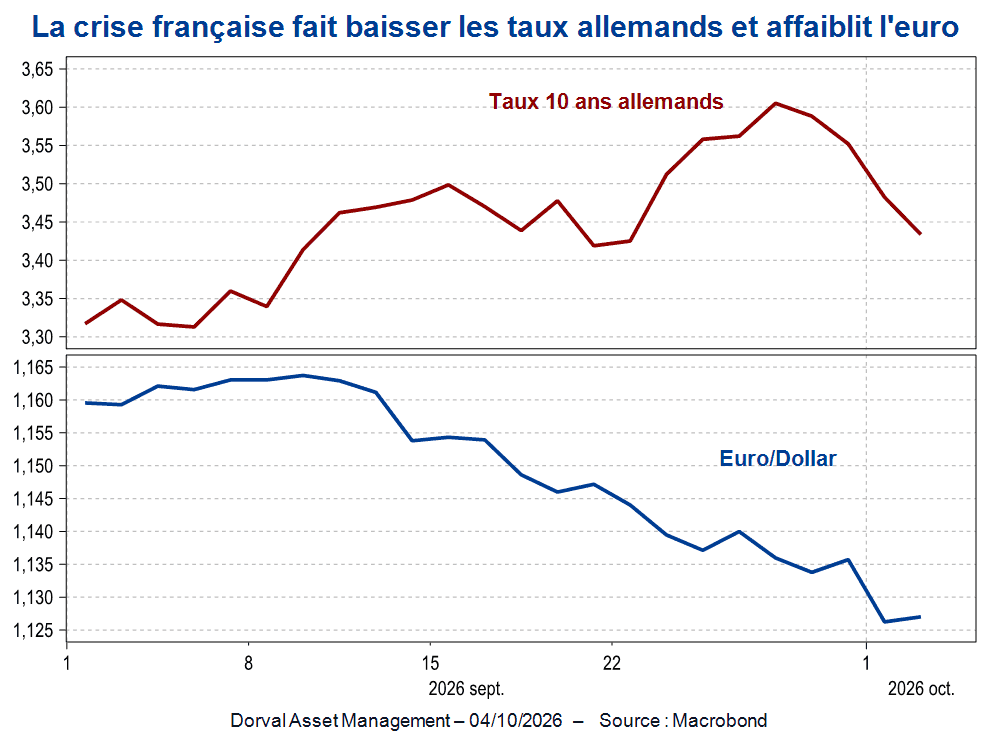
Si elle se poursuivait, cette contagion deviendrait problématique pour la zone euro, mettant la BCE dans l’obligation de réagir au moins en parole. Déjà, Christine Lagarde a récemment mentionné que la hausse des taux longs rendait moins urgente le resserrement monétaire. Sur les marchés, les investisseurs commencent en tous cas à se prémunir contre un scénario plus difficile pour la zone euro en achetant les obligations allemandes et en vendant l’euro (graphique 5).
Partager
Equipe commerciale
Évènements