Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.

AMPLEGEST : Le salaire de la Peur
2/11/2026
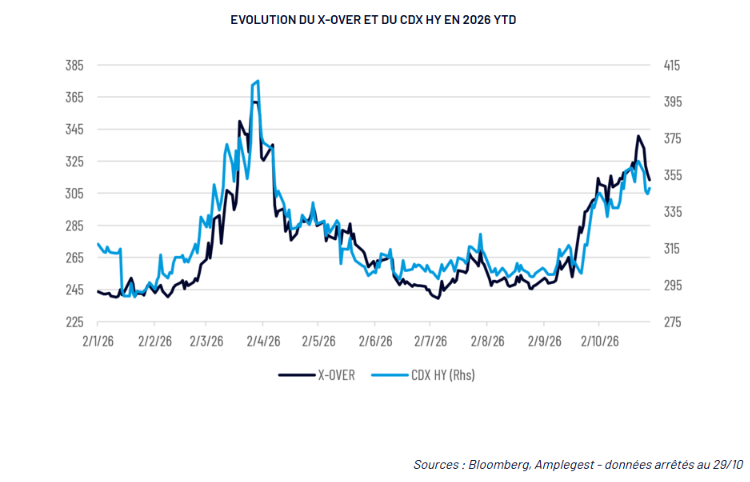
Dans la ligne des tendances que nous évoquions dans notre précédent Hebdo Crédit, s’il est bien une réalité qui s’est installée sur l’ensemble des marchés qui nous occupent – de part et d’autre de l’Atlantique – et dans chacune de leurs dimensions – non plus seulement taux, mais également spreads de crédit – c’est bien celle qui a pour nom « Volatilité » et dont le principal moteur reste ce « liquide incolore, inodore et insipide » qu’est, selon Georges Arnaud, la peur. La peur et sa rationalité teintée d’irrationnel qui tend à amplifier chaque mouvement, négatif autant que positif – ce dont témoigne en particulier l’évolution récente des indices X-Over et CDX HY.
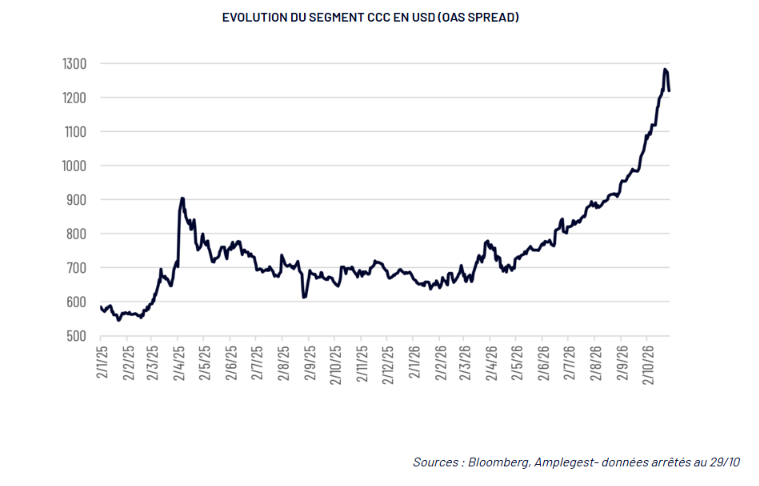
La peur et sa rationalité propre, qui tend à balayer d’un revers des pans entiers de marché (cf. ci-dessous, l’évolution des spreads CCC US sur la période récente), autant qu’à punir toute faiblesse idiosyncrasique d’un émetteur et à en inférer hâtivement la marque d’une tendance lourde des secteurs auxquels ils participent…
Evolution du segment CCC en USD (OAS Spread)
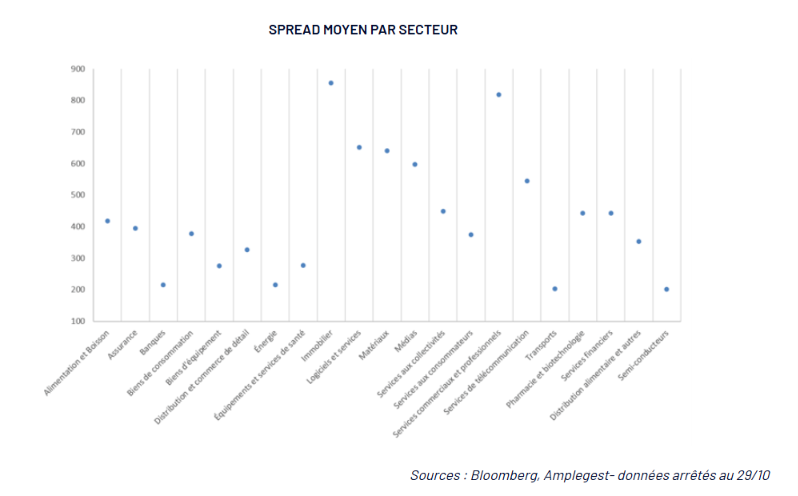
Spread moyen par secteur
Sources : Bloomberg, Amplegest- données arrêtés au 29/10
La peur et le besoin irrépressiblement humain avec laquelle elle fait largement corps, de chercher consolation et assurance dans les éléments les plus diffus, sinon les plus improbables, à tout le moins à court terme. En témoignent les réactions des marchés, au newsflow hexagonal :
- Notre pays est empêtré dans une crise sociale difficile à négliger et nos parlementaires incapables de s’accorder sur un budget ? Certes, mais Moody’s a choisi de maintenir la France dans le club fermé des souverains AA, ce qui vaut bien au 10Y de repasser sous les 5%...
- Il est à ce stade impossible de définir clairement un scénario permettant de faire sauter ces différents verrous ? Qu’à cela ne tienne, prompts sont les commentaires sur la probabilité d’une intervention de la BCE au soutien du souverain français… Un scénario non seulement très prématuré, mais dont on oublie trop facilement quelles autres conséquences il pourrait emporter pour notre trajectoire politico-économique nationale.
Et l’on aurait aisément pu se livrer au même type d’exercice autour des différentes dimensions du jeu géopolitique qui alimentent l’inconfort des marchés, ou les questionnements qui continuent d’entourer la course effrénée au développement de l’intelligence artificielle.
Cette peur qui fait les délices des plus spéculatifs des investisseurs autant qu’elle peut compliquer la trajectoire de performance des acteurs les plus traditionnels… Mais est-ce à dire pour autant, que les hedge funds seraient les seuls susceptibles de profiter de marchés traversés de doutes, perclus de questionnements difficiles à trancher à court terme ? En aucun cas.
Et si cette réponse peut paraître convenue, elle n’en reste pas moins cohérente avec la conviction qui est au cœur de notre stratégie de gestion : la réalité fondamentale des émetteurs, leur Value intrinsèque est la seule vérité susceptible de surnager dans les différentes vagues qui agitent les marchés. Et c’est bien cette vérité là qu’il convient de chercher par-delà les soubresauts de leurs différentes trajectoires ; c’est bien cet objectif qui doit nous obliger à questionner sans cesse les scénarios qui ont présidé à leur inclusion dans les différents fonds de notre gamme, à les remettre régulièrement sur le métier ; c’est bien cette vérité qui fait le sel et la difficulté de notre quotidien. Mais c’est surtout cette vérité qui doit nous permettre de ne pas succomber à la panique, de ne pas plier sous les assauts de la peur, mais d’en tirer le salaire de nos investisseurs…
La Value est en d’autres termes, la seule assurance qui vaille dans des marchés dont il y a tout lieu de croire, qu’ils resteront, par-delà l’embellie relative des deux dernières séances de marchés, à tout le moins secoués de spasmes nerveux d’ici à la trêve des confiseurs, et sans pitié pour les vulnérabilités qui pourraient apparaître dans la trajectoire particulière des différents émetteurs.
Car, quel que puisse être le résultat effectif des élections de mi-mandat aux Etats-Unis le 3 novembre prochain, il nous paraît vain d’espérer quelque levée du brouillard géopolitique actuel. Et plus avant, comment croire, ne serait-ce qu’un instant, que les dernières semaines de l’année permettront :
- de lever les questionnements qui agitent les investisseurs autour de cet élément plus crucial que jamais pour la croissance américaine, qu’est la course effrénée au développement de l’intelligence artificielle ;
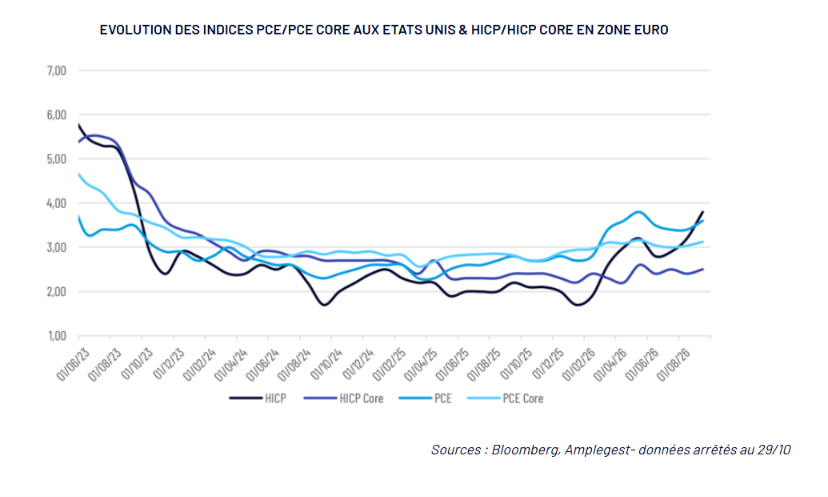
- d’apaiser leurs craintes quant à la dérive des équilibres budgétaires d’un certain nombre de pays du G10… sachant par ailleurs qu’aucun scénario sérieux ne permet selon nous d’envisager un épuisement des pressions inflationnistes sur la période (et que partant il y a tout lieu de croire pour un nouveau pas de resserrement monétaire dans les derniers jours de l’exercice 2026, sur chacune des rives de l’Atlantique).
Evolution des indices PCE/PCE Core aux Etats Unis & HICP/HICP Core en Zone euro
Sources : Bloomberg, Amplegest- données arrêtés au 29/10
Mathieu CRON
Ceci est une communication publicitaire. Veuillez-vous référer au prospectus de l’OPCVM ou au document d’informations clés avant de prendre toute décision finale d’investissement. Cette communication publicitaire ne constitue ni un document contractuel contraignant, ni un document d’information requis par une disposition législative, et elle n’est pas suffisante pour prendre une décision d’investissement.
Les investisseurs peuvent avoir accès à un résumé de leurs droits en français sur notre site internet dans la rubrique informations réglementaires, Droits des Investisseurs.
Les avis, opinions et perspectives exprimées dans ce document sont celles d’Amplegest, peuvent varier à tout moment et ne constituent pas un engagement de la part d’Amplegest. Elles sont à caractère purement informatif et ne constituent pas une offre, une recommandation ou un conseil en investissement.
Les chiffres prospectifs, estimations et scénarios reposent sur des hypothèses et des sources disponibles à la date de publication. Ils sont susceptibles de ne pas se réaliser, peuvent être modifiés sans préavis et ne constituent ni une garantie de résultat ni une prévision de performance.
Les arbitrages de portefeuille dépendent des contraintes et objectifs propres à chaque fonds et sont susceptibles d’évoluer. Les évolutions de marché décrites dans ce document peuvent être différentes de celles anticipées et affecter négativement la valeur des investissements
L’investissement sur les marchés présente un risque de perte en capital. Avant tout investissement sur les marchés financiers, il convient de vous rapprocher de votre conseiller financier habituel. Les performances passées ne sont pas un indicateur fiable des performances futures et ne sont pas constantes dans le temps. La Gamme obligataire Octo présente, notamment, un risque de perte en capital. Les risques du fonds peuvent être consultés dans le prospectus, disponible sur simple demande et sur le site : www.amplegest.com.
Partager
Equipe commerciale
Évènements