Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.

AMPLEGEST - Hebdo credit octo : Lost Highway ?
4/10/2026
Aux premières heures du dernier trimestre de 2026, un constat s’impose : l’autoroute de portage que l’essentiel des recherches de place prédisait aux investisseurs crédit pour cet exercice s’est avérée être une route bien chaotique, et par trop perforée de nids de poule – si tant est que l’on puisse appeler ainsi les différents épisodes de tension sur les taux qui ont ponctué les derniers mois, depuis les premières déclarations en matières budgétaire et fiscale de la nouvellement nommée 1ère Ministre japonaise Sanea Takaichi en janvier, jusqu’à la sortie de route des spreads de la France et de l’Italie vs. l’Allemagne cette semaine, en passant par la repentification de la courbe des taux américaine (et ses nombreuses conséquences) à la fin du mois de juillet (cf. notre Hebdo Crédit du 04.09.26). Est-ce à dire pour autant que d’ici la trêve des confiseurs, Highway to Hell risque de résonner bien davantage que Stairway to Heaven dans les salles de marché ?
A l’heure où, non plus seulement les taux 30 ans, mais 10 ans (i.e. les plus scrutés par les investisseurs au-delà de ces marchés eux-mêmes, atteignent quasiment chaque jour de nouveaux sommets, effaçant certains records datant de 2007, cette question occupe une large part, non plus seulement de nos journées d’investisseurs, mais des temps d’antenne des chaînes dédiées à l’information de par le monde. Et cet état de fait nous oblige. Vous trouverez donc dans la suite quelques-unes de nos conclusions (provisoires) sur la nature et les potentialités de l’évolution actuelle des taux souverains d’un certain nombre de pays du G10.
Evolution des taux 30Y de différents pays du G10
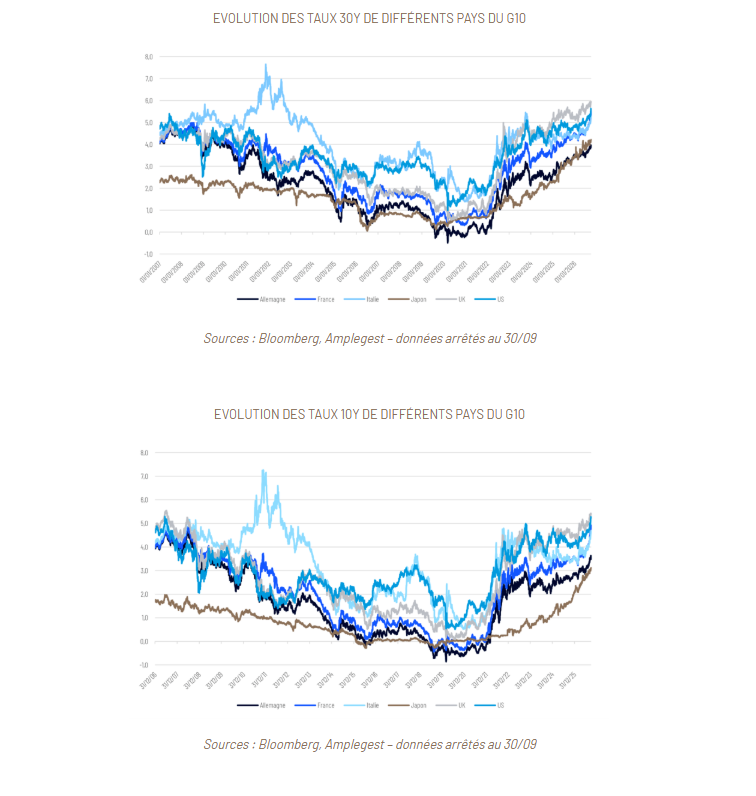
S’il est bien certain que la réalité économique se prête mal au simplisme de la généralisation – quand bien même celle-ci répondrait à un phénomène aussi large que celui qui traverse les marchés de taux depuis quelques semaines – il n’en reste pas moins vrai que cette course manifestement assez effrénée repose sur au moins deux catalyseurs majeurs et bien identifiés :
- 1. la persistance de pressions inflationnistes telles obligent les investisseurs à revoir largement/régulièrement leur scénarios d’inflation et leur ancrage de moyen terme ; ce d’autant plus d’ailleurs que, comme nous l’avons écrit et dit régulièrement, cette inflation est liée à des chocs externes qui échappent au champ d’influence des instruments classiques de politique monétaire, depuis les conséquences du conflit iranien sur les produits pétroliers (raffinés), jusqu’aux conséquences encore à venir.
- 2. la dérive des équilibres budgétaires et fiscaux d’un nombre croissant de pays (entre recul de l’acceptabilité politique de toute notion de rigueur fiscale et ampleur des enjeux du temps présent) et la tentation grandissante pour leurs gouvernements (au moins aux yeux d’une large part des opérateurs de marché) de laisser le jeu de l’inflation résorber ces déséquilibres.
Evolution de la prime de terme de différents PaYs du G10
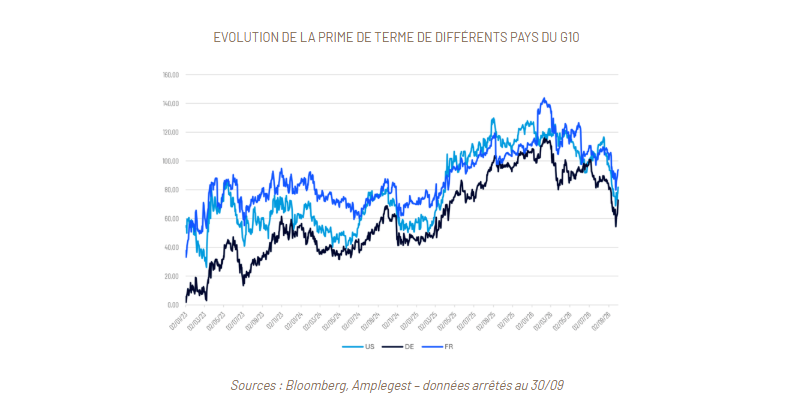
Sources : Bloomberg, Amplegest – données arrêtés au 30/09
Et cette double réalité est particulièrement prégnante dans le cas des Etats-Unis et de la France. Les Etats-Unis d’abord parce qu’elle y est exacerbée, directement et indirectement (i.e. par ses conséquences en termes de croissance nominale) par le cycle d’investissement (privé) exceptionnel généré par la révolution de l’Intelligence artificielle, tout autant que par les gesticulations aussi erratiques qu’incessantes du tandem D. Trump/ S. Bessent, tant sur le plan interne que sur la scène internationale. La France ensuite, parce que la situation de blocage politique qui y prévaut depuis la dissolution de l’Assemblée nationale en 2024, tout autant que la consistance des débats politiques de pré-campagne présidentielle, renvoient à un horizon indéfini tout (espoir de) rétablissement des équilibres budgétaires et financiers nationaux.
Ces éléments (pour le moins consensuels me direz-vous) laissent un certain nombre de questions en suspens. Certaines d’ordre général, d’autres plus spécifiques. Et au risque de tordre le bras aux principes argumentatifs les plus classiques, je commencerai par évoquer la plus spécifique d’entre-elle dans la mesure où elle concerne la France.
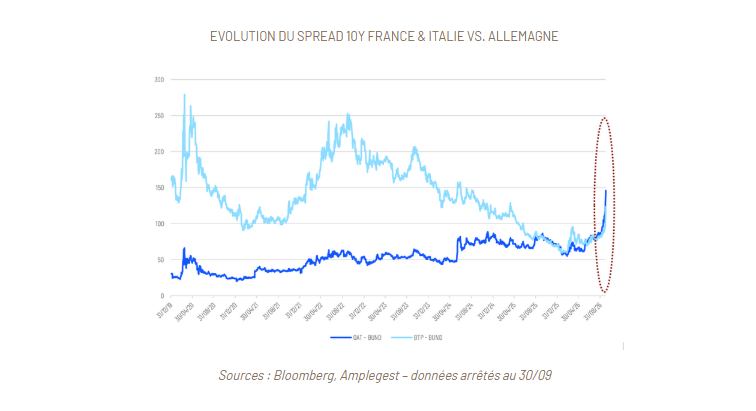
Le spread 10Y France-Allemagne peut-il encore s’écarter ? Malheureusement la réponse à cette question semble pouvoir n’être que positive, dans la mesure où les arguments contraires semblent (quasi) inexistants. Le fait est qu’aux yeux d’un nombre croissant d’investisseurs, la France a délaissé le cœur (économique) de l’Europe pour en rejoindre la périphérie (dans le sens le plus péjoratif que ce terme a pu prendre au creux de 2011). Et que sauf à ce que ce spread atteigne des niveaux largement plus conséquents que ceux qu’ils sont déjà, il n’y a pas lieu de croire en une quelconque intervention des autorités monétaires européennes au soutien des taux français ; d’autant moins d’ailleurs que la gouvernance de la BCE est en pleine période de transition. Et c’est forts de cette regrettable conclusion que nous continuerons à nous maintenir à l’écart des banques françaises dans la gestion de nos fonds…
Faut-il être constructif sur les taux ? A en croire un nombre croissant d’acteurs de marché, la réponse à cette question ne saurait être, là encore que positive. Elle est pourtant loin d’être évidente. Car, comme nous avons pu l’écrire précédemment, à l’heure actuelle, les investisseurs sont, à risque crédit équivalent, agnostiques entre corporates & souverains (ce d’autant que les corporates n’ont cessé de faire montre de leur résilience au cours des dernières années et que les perspectives de taux de défaut sont, pour l’heure, toujours très bien orientées). Et dans la mesure où cette réalité place les souverains sur le même plan que l’ensemble des autres actifs financiers, argumenter du fait qu’à leurs niveaux actuels, ils retrouveraient (dès à présent) leur potentiel classique de « hedge » est pour le moins osé. Il semble bien plus pertinent d’évaluer le potentiel d’une courbe souveraine au regard de ses mérites propres.
Les inquiétudes actuelles sont-elles exagérées ? Là encore, la réponse à cette question mérite quelque nuance. Il est certain que le sensationnalisme est mauvais conseiller et qu’hurler avec les loups à la faillite globale des souverains fait peu de sens. Comme le rappelait récemment James Bianco (« un vétéran de Wall Street » pour reprendre la formule d’un journal financier bien connu de la place de Paris), au regard de la moyenne de temps long, les taux américains au même titre que leurs équivalents européens sont loin d’avoir atteint des niveaux aussi stratosphériques que ne peuvent le laisser entendre un certain nombre de commentateurs de marché.
Evolution du taux 10Y américain sur longue période
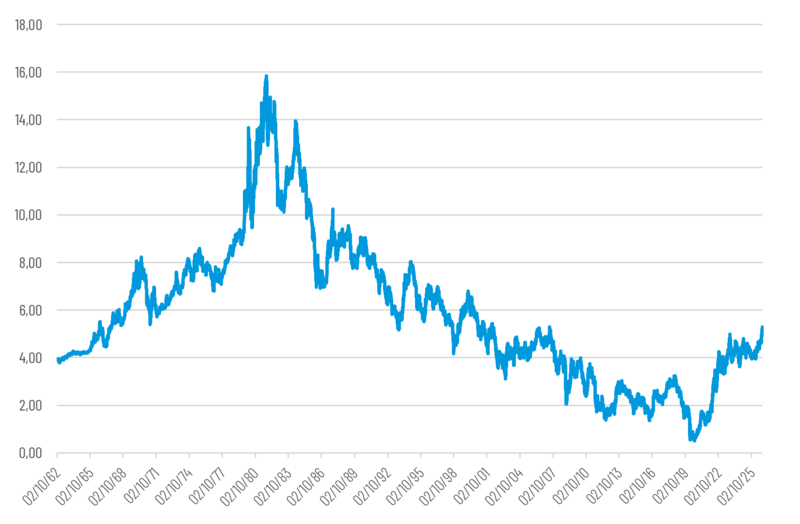
Sources : Bloomberg, Amplegest– données arrêtés au 30/09
Mais il n’en reste pas moins vrai que les taux réels empruntent à l’heure actuelle une trajectoire haussière qui, si elle se poursuivait/s’intensifiait ne saurait rester durablement sans conséquence sur l’économie réelle – et cette réalité semble manifestement commencer à infuser les spreads High Yield. D’où l’intérêt d’axer ses investissements sur des émetteurs non-cycliques ou capables de résister à des creux conjoncturels et ce, même si la matérialisation de l’impact de cette hausse des taux réels sur l’économie mondiale ne saurait être immédiate.
Evolution des taux réels us & Allemand
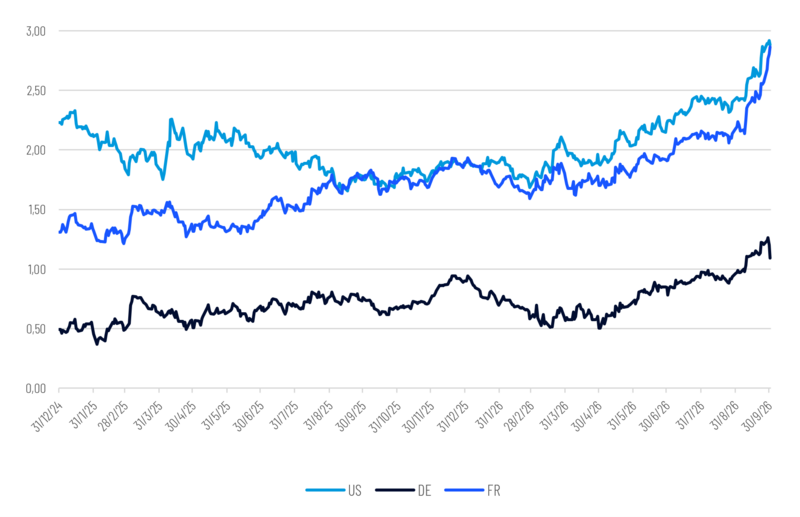
Sources : Bloomberg, Amplegest – données arrêtés au 30/09
Stairway to Heaven ou Highway to Hell? Plutôt qu’avec Led Zeppelin ou AC/DC, je préfère vous laisser avec les Beatles, en gageant, le dernier trimestre sera bien davantage a (the) Long and Winding Road… et en considérant, encore et toujours que, tout coup de vent permet, au-delà de l’inconfort et de la frustration éventuelle, bien souvent de mettre à jour les plus belles des opportunités.
Mathieu CRON
Ceci est une communication publicitaire. Veuillez-vous référer au prospectus de l’OPCVM ou au document d’informations clés avant de prendre toute décision finale d’investissement. Cette communication publicitaire ne constitue ni un document contractuel contraignant, ni un document d’information requis par une disposition législative, et elle n’est pas suffisante pour prendre une décision d’investissement.
Les investisseurs peuvent avoir accès à un résumé de leurs droits en français sur notre site internet dans la rubrique informations réglementaires, Droits des Investisseurs.
Les avis, opinions et perspectives exprimées dans ce document sont celles d’Amplegest, peuvent varier à tout moment et ne constituent pas un engagement de la part d’Amplegest. Elles sont à caractère purement informatif et ne constituent pas une offre, une recommandation ou un conseil en investissement.
Les chiffres prospectifs, estimations et scénarios reposent sur des hypothèses et des sources disponibles à la date de publication. Ils sont susceptibles de ne pas se réaliser, peuvent être modifiés sans préavis et ne constituent ni une garantie de résultat ni une prévision de performance.
Les arbitrages de portefeuille dépendent des contraintes et objectifs propres à chaque fonds et sont susceptibles d’évoluer. Les évolutions de marché décrites dans ce document peuvent être différentes de celles anticipées et affecter négativement la valeur des investissements
L’investissement sur les marchés présente un risque de perte en capital. Avant tout investissement sur les marchés financiers, il convient de vous rapprocher de votre conseiller financier habituel. Les performances passées ne sont pas un indicateur fiable des performances futures et ne sont pas constantes dans le temps. La Gamme obligataire Octo présente, notamment, un risque de perte en capital. Les risques du fonds peuvent être consultés dans le prospectus, disponible sur simple demande et sur le site : www.amplegest.com.
Partager
Equipe commerciale
Évènements