Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.

AMPLEGEST - Hebdo Crédit Octo : De l'adversité vient l'opportunité
20/9/2026
C’est avec cette certitude empruntée à Benjamin Franklin que nous avons accueilli un certain nombre de nos clients à l’Hôtel Bristol le 10 septembre dernier pour leur présenter nos « perspectives obligataires pour le dernier trimestre ». Et si dans l’intervalle, les deux banques les plus importantes pour notre gestion – la BCE et la FED ont toutes deux choisi, depuis lors, de remonter leurs taux directeurs d’¼ de points, en ligne avec les attentes du marché, ces décisions ne nous semblent aucunement de nature à remettre en cause l’un ou l’autre des éléments que nous avons présenté à cette occasion… Eléments que nous allons tâcher de vous résumer dans la suite.
1. En ligne avec nos propos de l’Hebdo Crédit du 4 septembre dernier, nous restons convaincus que les taux souverains vont rester volatils, en dépit des efforts des banquiers centraux des deux rives de l’Atlantique pour ancrer les anticipations d’inflation des investisseurs (et malgré l’apparent succès de leur entreprise à court terme) ; ne serait-ce que parce que ces efforts, pour salutaires qu’ils soient à court terme ne sauraient suffire à corriger les réalités fondamentales qui ont précipité les taux souverains à des niveaux historiquement élevés au détour de l’été. Les trajectoires fiscales légitimement préoccupantes des Etats du G10 n’en ont pas été modifiées (pas plus d’ailleurs que ne l’a été l’ampleur des besoins de financement du Trésor américain). Quant à l’inflation, elle est toujours à nouveau, entretenue à l’échelle régionale et mondiale, par une succession quasi ininterrompue de chocs qui échappent par nature au contrôle/à l’influence des (instruments de) politique(s) monétaire(s), qu’ils soient d’origine (géo)politique, industrielle ou climatique.
Compte tenu de ces réalités, tout autant que du fait qu’elles sont, en elles-mêmes, de nature à nourrir toutes sortes de velléités interventionnistes (ne fût-ce que dans le discours), nous considérons que les taux ne sauraient constituer une source majeure d’alpha dans les semaines/mois à venir. En conséquence, nous avons choisi d’adopter un positionnement neutre en termes de duration sur l’ensemble de nos fonds flexibles, couplé à des stratégies accessoires via les futures (taux) afin d’optimiser la performance réalisée dans un tel environnement de taux, et ce faisant, rester fidèle à notre ADN Value.
2. Un ADN Value qui nous conduit à rester prudents autant qu’opportunistes sur le crédit, malgré la puissance des facteurs fondamentaux (de la résilience éprouvée des émetteurs corporates au dynamisme du marché primaire), tout autant que techniques (de l’attractivité des rendements absolus offerts sur les marchés de crédit à la traduction de cet avantage en termes de flux) qui ont soutenu jusqu’ici à résilience des spreads sur l’ensemble des segments du crédit.
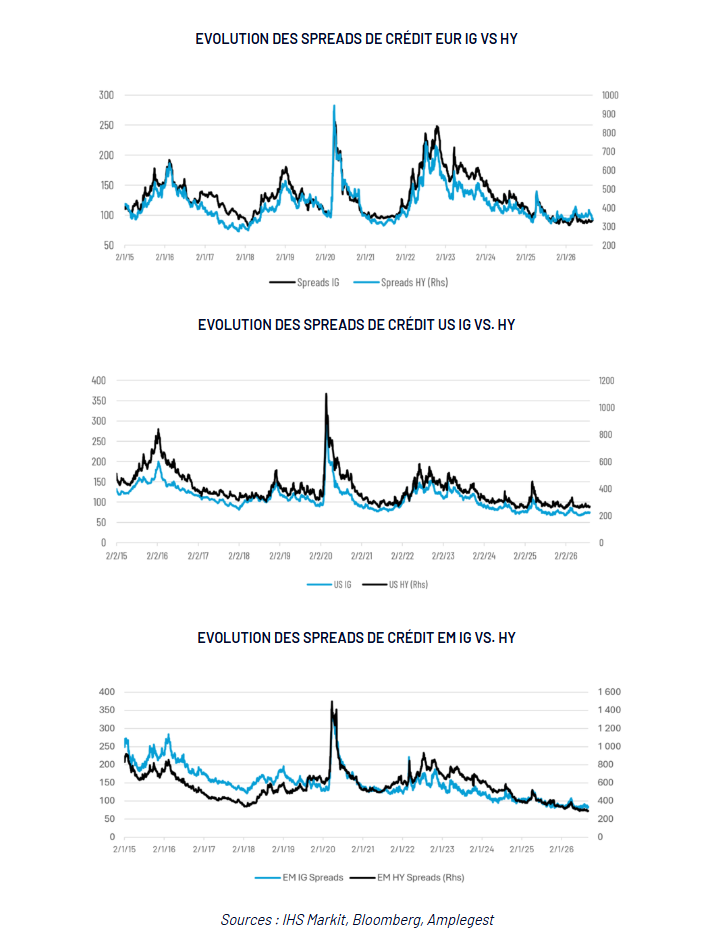
Prudents dans la mesure où les risques qui pèsent sur l’environnement macroéconomique des principales zones économiques du globe sont loin d’être nuls (comment ignorer en particulier les risques que l’environnement de taux actuel est susceptible de faire peser sur l’économie réelle en Zone euro autant qu’aux Etats Unis ?), mais semblent totalement ignorés tout à la fois du consensus macroéconomique qui prévaut aujourd’hui et par les marchés du crédit, au vu des primes de risques globales qui y prévalent.
Opportunistes dans la mesure où ces niveaux globaux de spreads masquent certaines poches de dislocation, en particulier sur les segments HY (cf. graphiques ci-dessous), sur lesquelles il est clairement possible de trouver de réelles opportunités Value.
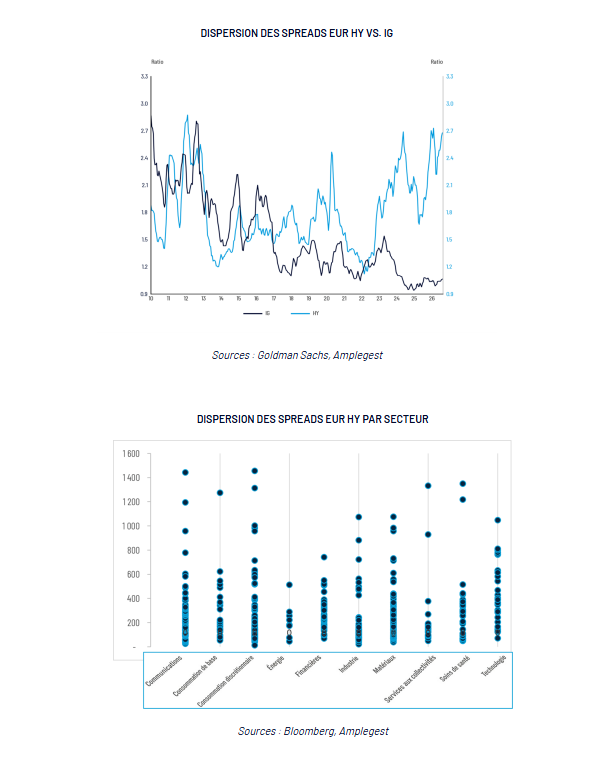
Pour l’énoncer différemment, si l’heure n’est clairement pas à l’investissement en beta sur le segment High Yield (un diagnostic confirmé d’ailleurs par l’évolution des flux de collecte sur les ETF HY Euro), celui-ci a tout aussi clairement retrouvé ses caractéristiques fondamentalement Value. Et il nous appartient, en investisseurs Value, de les exploiter au mieux.
3. Compte tenu de ces réalités, nous avons entrepris de faire évoluer le positionnement de nos fonds flexibles, au premier rang desquels, le fonds OCTO Crédit Value, afin d’en accroître la résilience et la diversification, non seulement sectorielle, mais géographique – sur ce dernier plan on relèvera d’ailleurs ici que le fonds OCTO Crédit Value est devenu un fonds véritablement « Monde » (même si son cœur reste européen), disposant de positions sur l’ensemble des continents de la planète.
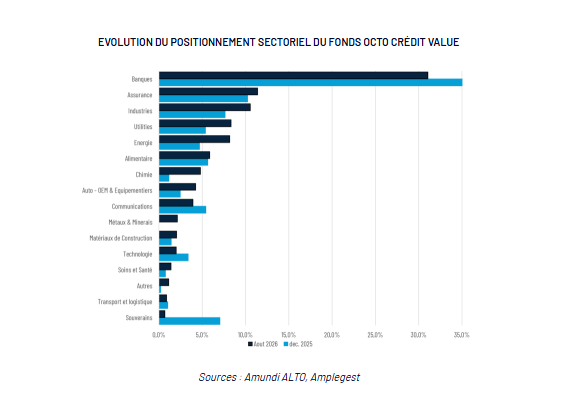
Evolution du Positionnement Sectoriel du fonds OCTO Crédit Value
Sources : Amundi ALTO, Amplegest
Comme le montre le graphique ci-dessus qui compare le positionnement sectoriel actuel du fonds OCTO Crédit Value avec celui qui était le sien à la fin de 2025, nous avons accru nos expositions à des secteurs résilients, que cette résilience soit structurelle (comme elle peut l’être pour le secteur des Utilities) ou qu’elle soit liée au fait que ces émetteurs relèvent d’industries qui participent pleinement aux évolutions structurelles de nos économies (et de l’économie mondiale dans son ensemble), comme l’industrie minière. Sur ce secteur spécifique, nous avons en particulier initié des positions sur deux acteurs chiliens de premier plan (tous deux solidement IG) sur leurs marchés respectifs, du Lithium pour l’un, du Cuivre pour l’autre.
Mais nous avons également entrepris de nous positionner sur des secteurs, plus disloqués, moins homogènes, plus cycliques aussi, mais favorisés par les réalités conjoncturelles actuelles, au premier rang desquels, le secteur de l’Energie et, au sein de l’industrie chimique, le segment des spécialistes des nutriments pour les cultures.
Enfin, devant la disparition de la prime traditionnelle offerte par les obligations financières par rapport aux Corporates et à l’évanouissement de la prime entre Financières subordonnées et Senior (cf. graphiques ci-dessous), nous avons tout à la fois diminué notre exposition aux financières et fait évoluer la nature de cette dernière, au profit d’une plus grande exposition au segment des obligations « Contingent Convertible » (étant entendu que, sur le plan fondamental, les financières européennes restent extrêmement solides, et continuent à présenter des ratios prudentiels proches des plus hauts historiques).
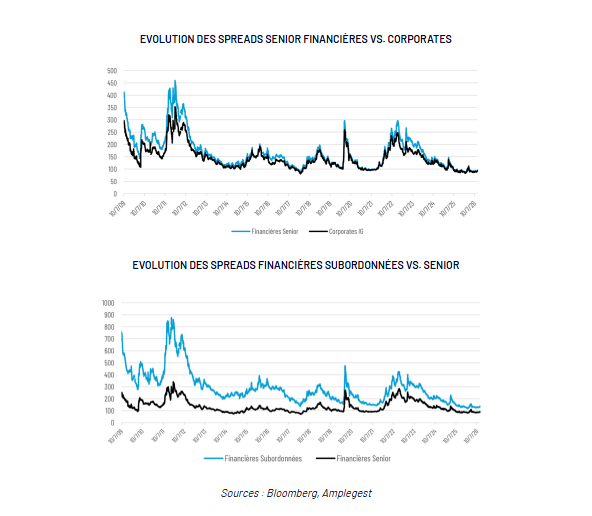
En d’autres termes, notre positionnement global, qui relève de logiques « Barbell » crédit, traduit notre volonté d’aborder le dernier trimestre de 2026 avec la Value au cœur, en faisant nôtre, la réalité dont rendait compte en son temps Benjamin Franklin, « De l’adversité vient l’opportunité », tout en tenant compte des réalités de l’adversité en face de laquelle il nous est demandé de nous positionner aujourd’hui. Des réalités que nous avons tenté d’embrasser pleinement – au point de maintenir des couvertures en place via les indices iTraxx X-Over et SubFin (avec d’autant plus de conviction d’ailleurs, qu’aux niveaux actuels de ces deux indices, ces couvertures elles-mêmes, sont devenues Values).
Mathieu CRON
Ceci est une communication publicitaire. Veuillez-vous référer au prospectus de l’OPCVM ou au document d’informations clés avant de prendre toute décision finale d’investissement. Cette communication publicitaire ne constitue ni un document contractuel contraignant, ni un document d’information requis par une disposition législative, et elle n’est pas suffisante pour prendre une décision d’investissement.
Les investisseurs peuvent avoir accès à un résumé de leurs droits en français sur notre site internet dans la rubrique informations réglementaires, Droits des Investisseurs.
Les avis, opinions et perspectives exprimées dans ce document sont celles d’Amplegest, peuvent varier à tout moment et ne constituent pas un engagement de la part d’Amplegest. Elles sont à caractère purement informatif et ne constituent pas une offre, une recommandation ou un conseil en investissement.
L’investissement sur les marchés présente un risque de perte en capital. Avant tout investissement sur les marchés financiers, il convient de vous rapprocher de votre conseiller financier habituel. Les performances passées ne sont pas un indicateur fiable des performances futures et ne sont pas constantes dans le temps. La Gamme obligataire Octo présente, notamment, un risque de perte en capital. Les risques du fonds peuvent être consultés dans le prospectus, disponible sur simple demande et sur le site : www.amplegest.com.
Partager
Equipe commerciale
Évènements