Toutes les informations disponibles sur le site Cros Assets ont un caractère exclusivement indicatif et ne constituent en aucun cas une incitation à investir et ne peuvent être considérées comme étant un conseil d’investissement. En aucun cas, les informations publiées sur ce site ne représentent une offre de produits ou de services pouvant être assimilée à un appel public à l’épargne, ou à une activité de démarchage ou de sollicitation à l’achat ou à la vente d’OPCVM ou de tout autre produit de gestion, d’investissement, d’assurance...
Les performances passées ne préjugent pas des performances futures.
Contactez les sociétés de gestion afin d’évaluer le risque des supports. Le présent site ne vise que les professionnels de la finance. Il n’est pas destiné à être consulté par des internautes non professionnels ne possédant pas l’expérience, les connaissances et la compétence nécessaires pour prendre leurs propres décisions d’investissement et évaluer correctement les risques encourus.

AMPLEGEST - Hebdo credit Octo : Après la vague, retour à la pilule bleue pour les investisseurs
16/11/2026
A observer les mouvements de marché des deux dernières semaines, il y a tout lieu de penser qu’après quelques hésitations, une large part des investisseurs a choisi de prendre une pilule bleue à quelques semaines de la fin d’année (pour poser leur choix dans les termes imposés par Laurence Fishburne à Keanu Reeves dans un film techno-futuriste générationnel des sœurs Wachowski). L’heure serait, en d’autres termes à dessein provocateurs, à l’indolent confort offert par l’indifférence à la complexité des réalités du temps présent...
Et pourquoi s’empêcher de succomber à cette tentation, alors qu’effectivement la vague, le tsunami bleu qui a déferlé sur les Etats-Unis le 3 novembre dernier semble ouvrir vers une correction des excès et erreurs politiques qui ont largement nourri les inquiétudes des marchés au cours des derniers mois – des impacts inflationnistes du conflit iranien, jusqu’à la dérive inconsidérée des finances publiques (américaines) – sans remise en cause majeure du plus fondamental des moteurs de la croissance américaine (et partant, d’une part non-négligeable de la croissance mondiale) - l’hypercroissance des investissements liés à l’intelligence artificielle ? Pourquoi résister alors que dans le même temps, non seulement certains acteurs clés de l’écosystème tech(nologique) ont rassuré, qui sur leurs perspectives immédiates (CoreWeave) ou leur attractivité fondamentale (Anthropic), mais sur le plan géopolitique, plus immédiatement européen, les négociations entre Ukraine et Russie sur l’issue du conflit déclenché en 2022 ont été relancées. Sans doute parce que les réalités que prétendent résumer ces gros titres et rassurantes manchettes sont, comme souvent, bien plus complexes et compliquées. Et que cette complexité invite pour le moins à la prudence et à la modération.
Pour étayer ce point, nous vous proposons de revenir dans la suite sur l’essentiel de ces manchettes qui permettent d’ancrer l’optimisme confortable qui semble animer les investisseurs :
- La large victoire démocrate aux élections de mi-mandat est de nature à accélérer la fin du conflit iranien. S’il est certain que les propos tenus par J.D. Vance, voire D. Trump sur l’importance du conflit iranien dans le résultat du GOP aux élections de mi-mandat peuvent nourrir ce type de narratif, il n’en reste pas moins vrai, non seulement que ce résultat a rasséréné un régime iranien dont le Secrétaire d’Etat américain a récemment rappelé que les exigences pour mettre un terme au conflit étaient largement inacceptables pour l’administration américaine, mais qu’il est plutôt osé de croire que cette administration accepte de mettre fin aux hostilités sans pouvoir afficher une quelconque victoire, fût-elle de façade. Et si ce dernier point n’emporte pas nécessairement une nouvelle escalade militaire [1], il porte au moins le ferment d’un enlisement de la situation actuelle à un horizon in(dé)fini…
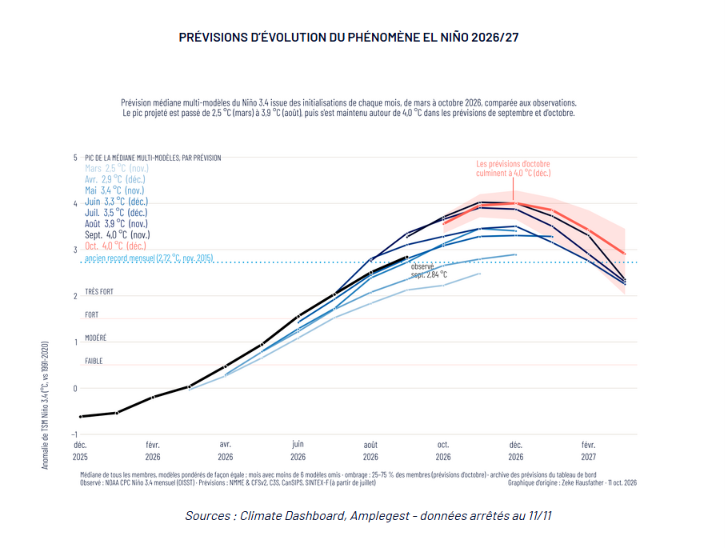
- Une levée de l’hypothèque iranienne permettrait de lever l’essentiel des pressions inflationnistes de part et d’autre de l’Atlantique. Cet énoncé, pour paradigmatique qu’il puisse paraître pour un nombre conséquent d’investisseurs, n’en reste pas moins, à plus d’un titre, fondamentalement bancal – ne serait-ce que parce qu’il repose sur une corrélation supposément parfaite entre prix du brut et inflation. A croire que les problématiques posées par les capacités de raffinage de par le monde ont disparu avec la victoire démocrate… Que l’avalanche de phénomènes climatiques récents et en cours ne saurait impacter la trajectoire d’inflation des Etats-Unis ou de la Zone euro - mais qui se souvient aujourd’hui du fait qu’un phénomène El Niño d’une ampleur inédite se développe sur la planète ? (cf. graphique ci-dessous). Ou plus loin, que la débauche d’investissements réalisés par les hyperscalers et autres développeurs de datacenters a (instantanément) cessé de la nourrir.
Prévisions d’évolution du phénomène El Niño 2026/27
Sources : Climate Dashboard, Amplegest - données arrêtés au 11/11
Dès lors que l’on admet que même la meilleure option de sortie de crise ne saurait réduire à court terme les pressions inflationnistes, il est difficile de ne pas accorder de crédit à la multiplication d’appels à plus de fermeté monétaire de part et d’autre de l’Atlantique – on en prendra pour exemple les déclarations de Philip Lane (BCE) et Christopher Waller (FED) en début de semaine.
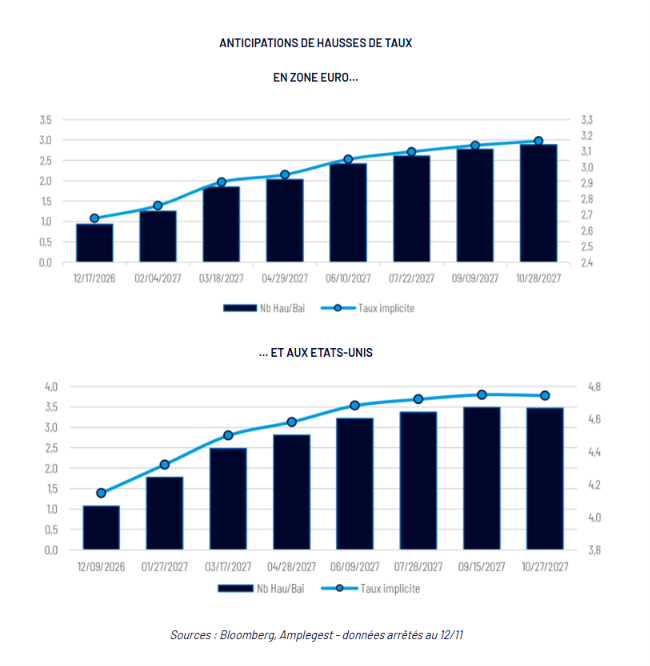
Qu’il nous soit d’ailleurs permis de marquer notre étonnement devant le fait que les investisseurs aient manifestement intégré un relèvement plus rapide des taux directeurs des deux banques centrales (cf. graphiques ci-dessous), sans en tirer toutes les conséquences en termes de risque et de spreads de crédit… Comment ne pas y lire un marqueur puissant des œillères que nombre d’entre eux ont choisi de porter ?
- La large victoire démocrate aux élections de mi-mandat devrait permettre un retour à davantage d’orthodoxie fiscale aux Etats-Unis. Dès lors que D. Trump lui-même a, dans ce qui a pu apparaître comme un semblant (rare compte tenu de la psychologie du personnage) d’acte de contrition (la 1ère interview qu’il a accordée post défaite aux élections de mi-mandat) laissé entendre qu’il était ouvert à la collaboration avec le congrès appelé à prendre ses fonctions début 2027, il peut être effectivement tentant d’adhérer à un tel narratif. Une telle adhésion nécessite cependant de passer outre le fait que quasiment dans le même temps, le Président américain a choisi de nommer « Chief of Staff » (Directeur de Cabinet) ce même Stephen Miller qui a non seulement été le principal artisan de l’articulation concrète d’une lecture des plus maximalistes des pouvoirs présidentiels (tout autant que de l’essentiel des politiques « signature » de l’administration Trump II, en particulier cette politique anti-immigration dont le locataire de la Maison blanche venait d’admettre les excès), mais se plaît à qualifier le parti démocrate « d’organisation extrémiste domestique » (Fox News, 08/25) – un message (pourtant) clair, directement adressé aux nouveaux leaders du Congrès, pour reprendre le titre d’un article du Journal The Hill (« Trump sends « clear message » to Democrats with Miller promotion », Julia Manchester, 07/11/26).
Vu la « clarté » du message, ne serait-il pas plus prudent d’anticiper une seconde partie de mandat chaotique, pavée de risques de shutdown (sinon dès le 11 décembre, du moins dans les premières semaines de janvier 2027) plutôt que de parier sur une saine et franche collaboration de l’Exécutif américain avec le Congrès sur la voie d’un rééquilibrage des finances publiques ? Et intégrer dès lors que la volatilité qui a secoué les taux depuis de longs mois a peu de chances de disparaître à court/moyen terme ? - La large victoire démocrate aux élections de mi-mandat ne devrait pas fondamentalement remettre en cause la trajectoire de développement et d’investissement dans l’intelligence artificielle aux Etats-Unis. Même si un certain nombre des nouveaux élus Démocrates ont profité du rejet par une part non négligeable de la population américaine du développement « sauvage » des data centers sur le territoire américain et qu’il est raisonnable de penser qu’ils vont (tenter) d’impulser un mouvement de régulation du développement de l’intelligence artificielle, il y a effectivement tout lieu de croire qu’ils ne feront rien pour entraver fondamentalement cet incroyable (et sous certains aspects au moins, cf. infra), dangereusement indispensable moteur de la croissance américaine.
Et il est indéniable, comme nous l’évoquions dès l’introduction, que certaines des entreprises qui cristallisaient jusqu’à il y a peu les questionnements des investisseurs sont parvenues à les rasséréner au travers de leurs dernières publications (où l’on pense particulièrement à CoreWeave, un acteur emblématique du « néo-cloud » au parcours boursier récent des plus chaotiques). Mais il n’en reste pas moins vrai, comme le rappelle Howard Marks dans un récent opus de ses mémos (A Layman thinks about AI) que nombre de questionnements posés et liés à l’Intelligence artificielle restent à l’heure actuelle largement ouverts et que la prédictibilité des différents segments qui en composent l’écosystème est à ce stade toujours limitée. De sorte qu’on peut légitimement inférer que le parcours sur les marchés des acteurs directs et indirects de l’IA restera compliqué et complexe à appréhender, à l’image de ce qu’il a pu être au cours des dernières semaines (ou en d’autres termes, qu’il restera pour un certain temps encore préférable d’y investir via des gestions actives, de spécialistes, plutôt que via des véhicules passifs). Une conclusion qui, vu l’importance de cet écosystème de rupture dans la génération de performance du S&P 500 (selon JP Morgan, 42 entreprises liées à l’IA ont généré 2/3 des gains réalisés par le S&P 500 depuis juin 2024) et la génération de richesse financière (aux Etats-Unis) le rend prône à la génération de pics de stress et de remontée rapide de l’aversion au risque des investisseurs.
De ces quelques développements, nous nous risquerons donc à tirer les conclusions suivantes :
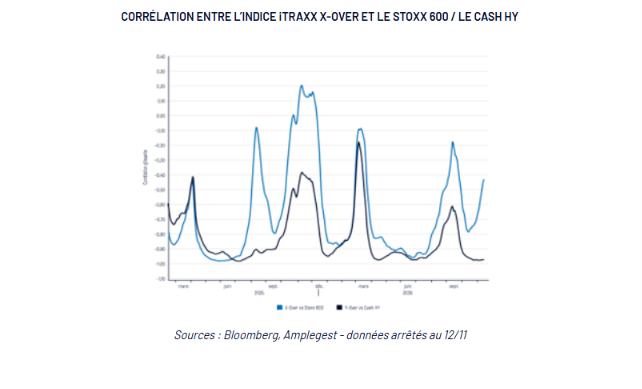
1. La résolution des investisseurs à aborder la fin d’année avec optimisme en anticipation de la prestation de serment du Congrès fraîchement élu, semble suffisamment forte pour que la trajectoire des marchés qui nous occupe reste globalement positive d’ici à la cloche du 31/12. L’optimisme des investisseurs étant synonyme d’appétit pour le risque et les corrélations entre marchés actions et HY étant ce qu’elles sont (cf. graphiques ci-dessous), il paraît difficile de rester totalement froid face à un tel momentum.
2. Pour autant, les lacunes des narratifs sur lesquels repose cet optimisme sont telles, que des accès de fébrilité et d’aversion au risque nous paraissent toujours susceptibles de perturber cette course haussière.
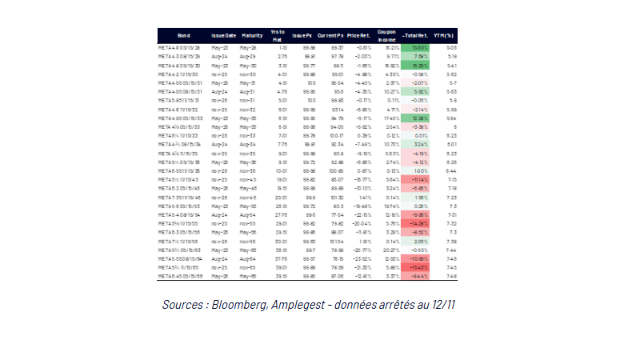
3. En conséquence, nous entendons accroître progressivement la sensibilité crédit de nos fonds flexibles, en restant, à chaque instant, fidèles aux principes de prudence et de diversification (géographique & sectorielle) qui ont guidé nos choix depuis le début de cet exercice. Nous resterons en particulier, prudents dans nos expositions à des émetteurs leveragés ou exposés à des secteurs très cycliques. Et continuerons à nous tenir, pour l’heure, à l’écart des émissions liées au déploiement de l’IA, en dépit de la prime conséquente qu’elles peuvent offrir par rapport à leurs courbes de notation de référence. Car comme le rappelle le tableau ci-dessous, qui reprend à titre d’exemple, la performance de l’essentiel des souches Meta en USD, celle-ci est par trop souvent, dans l’environnement de marché qui est le nôtre, ne serait-ce que pour des raisons d’ordre technique, insuffisante à garantir une performance intéressante.
Mathieu CRON
Partager
Equipe commerciale
Évènements